


 Post

ホルムズ、スエズ、パナマの物流制約は日本の物価にどう響くのか?企業が見落としがちな波及経路、「運ぶ・作る・暮らす」三つのポイント
2026.10.02
Wedge ONLINE
米国とイスラエルが26年2月末にイランを攻撃するまで、ホルムズ海峡では1日平均約125隻の大型商船が通航していた。攻撃以降、その数は激減し、9月21日に追跡データで確認できたのは、わずか2隻だった。
(SHansche/gettyimages)
もっとも、この数字だけを見て「中東からの石油は止まった」と受け止めると、実態を見誤る。追跡データに表れるのは、船舶自動識別装置(AIS)の信号を発している船に限られるからだ。信号を止めて航行する船や、海峡の外で積み替えを行う船は、この数字に含まれない。
ゴールドマン・サックスの9月末の推計では、位置情報を停止した船による輸出も含む湾岸全体の石油輸出は、直近週に日量約2330万バレルとなり、2025年平均並みに回復した。輸出量が戻っても、従来の航路や運航条件が戻ったわけではない。
石油は止まったのではなく、見えにくい経路へと流れを変えている。また、その経路は一つではない。
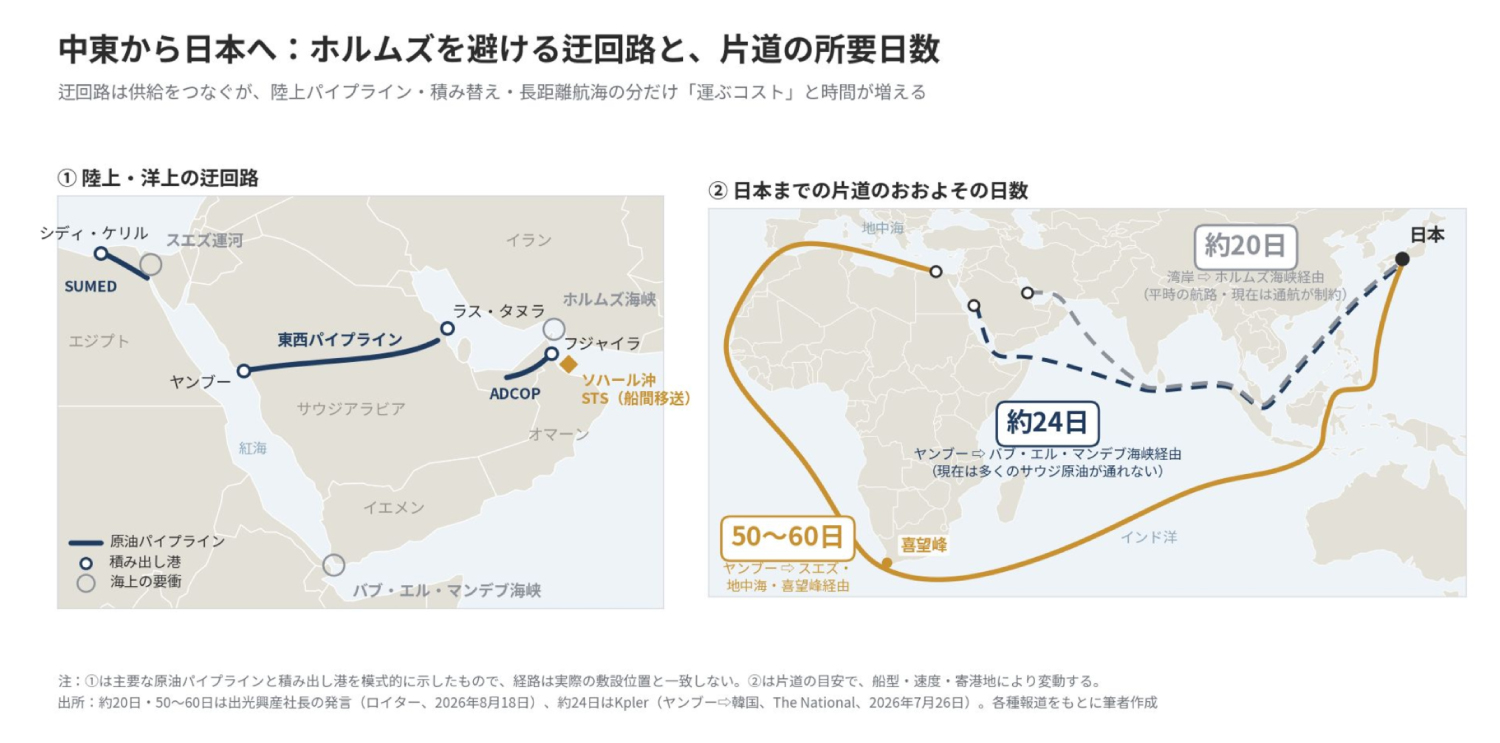
アラブ首長国連邦(UAE)は陸上パイプラインで原油を海峡の外側にあるフジャイラへ送っている。サウジアラビアも東西パイプラインで紅海側のヤンブーへ原油を運び、海峡内に残る原油はシャトル船でオマーンのソハール沖まで運び出し、そこで大型タンカーに積み替えている。
日本の石油元売りもこうした代替ルートに動いており、出光興産はヤンブーから積み出すサウジ原油を、スエズ経由や喜望峰回りで調達し始めた。同社によれば、通常約20日の航海が50~60日かかっているという。供給は途切れていないが、そのぶん船や積み替えの手間が増え、時間も費用も膨らんでいる。
迂回路の一つとなった紅海も、改善の兆しと不確実性が同居している。フーシ派が紅海沿岸で支配地域を広げ、バブ・エル・マンデブ海峡の要衝ペリム島にも到達したと報じられ、周辺の安全不安は続いている。
その一方で、デンマークの海運大手マースクとドイツの同業大手ハパックロイドは9月14日に共同運航4サービスのスエズ経由への復帰を発表し、9月28日にも別の4サービス(NE4、SE1、SE2、IEX)の切り替え計画を公表した。適用はサービスごとに段階的で、両社は安全情勢を引き続き監視している。航路復帰は、安全上の懸念が消えたことを意味しない。
ホルムズやスエズの変化に伴う国際輸送の変更は、日本の物資供給や物価に影響を及ぼす。しかし、その変化のスピードや分野も様々。「運ぶコスト」「作るコスト」「暮らしのコスト」の三つのポイントで時間差を伴いながら企業や家計に及ぶ。
それを見定めなければ、必要な対策を見失いかねない。
「最短ルート」が最適とは限らない
まず、運ぶコストである。
アジアと欧州を結ぶコンテナ輸送では、紅海からスエズ運河を抜ける航路が最短だ。喜望峰を回れば日数が延び、燃料消費も増える。船が一航海に拘束される時間が長くなれば、同じ船隊で運べる量も減る。
納期を守るための在庫や代替輸送の費用が生じ、遅れた荷物を航空便に振り替えることもある。迂回は航海日数だけでなく、調達から納入までの総コストを押し上げる。
原油タンカーの用船市況にも、その影響が表れている。バルチック海運取引所の9月25日付週報では、ペルシャ湾―中国のVLCC(TD3C)の往復航海ベースTCE(日額換算収益)は約124万ドルだった。開戦前の1月下旬(約11万ドル)の約11倍に当たる。オマーン湾―中国(TD34)も約86万ドルで、8月上旬(約15万ドル)の約6倍だ。
いずれも市場指標から算出した値で、個別の成約運賃や荷主の支払額を示すものではない。上昇には、利用できる船腹の減少や船主が求めるリスクの上乗せが表れている。戦争危険保険料などは、契約に応じて別途、荷主の総コストに加わる。


 出版をご希望の方へ






