


 Post
第1回 「でもあなた、体力ないでしょ?」 気合と根性はあるけれど……ひょろひょろビジネスマンが評価されるには
2026.04.27
タフじゃなくても、ビジネスマン
●この記事のポイント
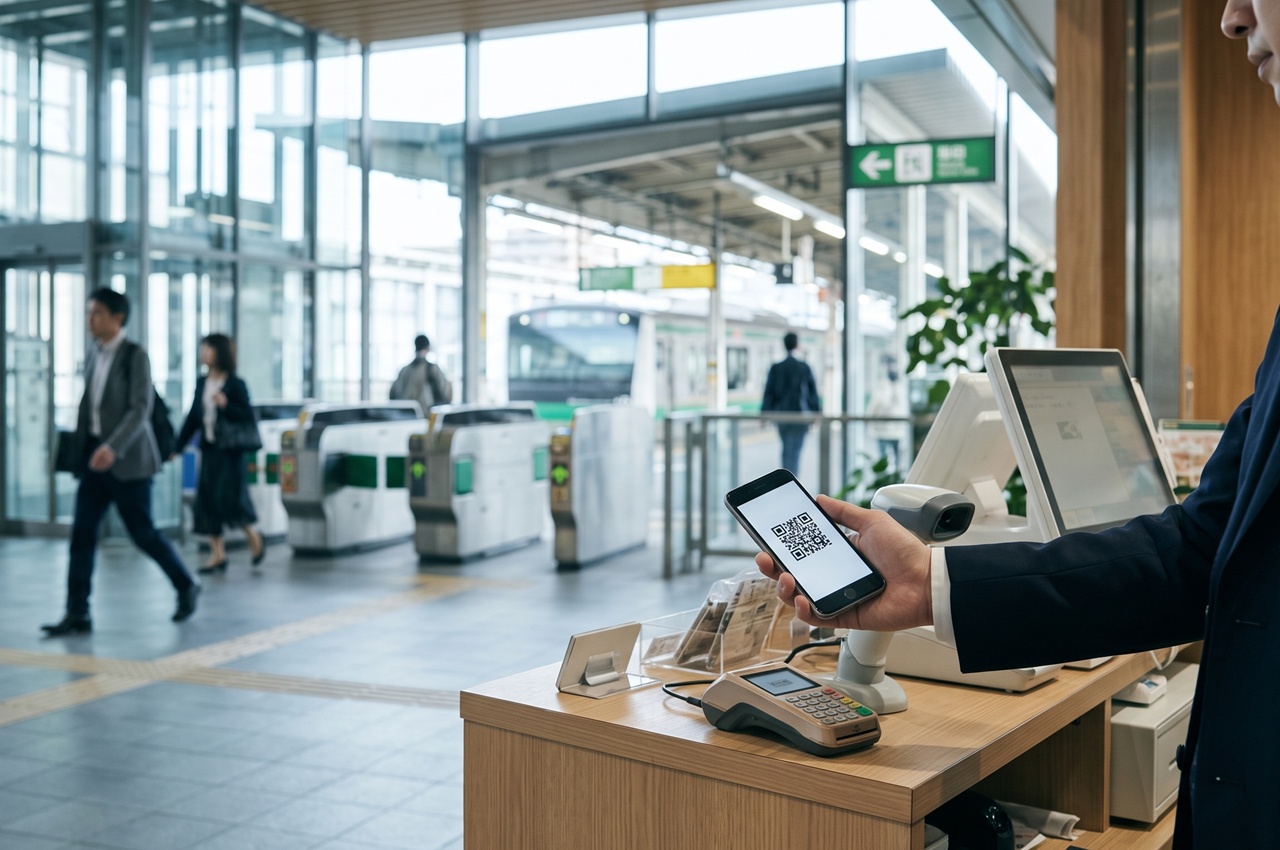
JR東日本は2026年10月20日、モバイルSuicaアプリの中で使えるコード決済「teppay」を始めた。JCBの「Smart Code」によって全国170万か所以上の加盟店を確保し、4,500万枚を超えるモバイルSuicaに新しいアプリなしで組み込んだ。Suicaの2万円上限を補う最大30万円の決済や、地域限定バリュー「バリチケ」を軸に、後発参入の戦略と課題を解説する。
10月20日、JR東日本はモバイルSuicaアプリの中で使えるコード決済「teppay(テッペイ)」の提供を始めた。PayPayの登録ユーザーは7,500万人を超えている(2026年8月、同社発表)。そこに今からコード決済で入って勝ち目はあるのか。そう感じる人は少なくないだろう。
ただ、公表資料と発表会での説明を追っていくと、JR東日本はPayPayと同じ土俵で正面からぶつかろうとはしていない。狙いは、モバイルSuicaという既存のインフラの弱点を埋めることと、自社の経済圏から決済が外へ流れ出るのを止めることにある。本稿では機能の紹介から一歩引いて、この参入を事業戦略として読み解いてみたい。
●目次
コード決済の立ち上げで一番重いのは、加盟店の開拓だ。PayPayは2018年のサービス開始以降、大規模な営業体制で店舗を一軒ずつ開拓してきた。
teppayはこの工程の多くを省いている。JCBのコード決済スキーム「Smart Code」に乗ることで、開始時点から全国170万か所以上(2026年3月末時点)で使える。Smart Codeは、決済事業者と店舗のあいだをJCBの決済情報処理センターがつなぎ、加盟店契約を一本化する仕組みだ。
一方、自社グループの施設は自前で固めた。ルミネ、ニュウマン、アトレ、エキュート、グランスタといった駅ビル・エキナカのほか、大手コンビニや家電量販店も対応先として公表されている。2027年3月末までに申し込んだ新規加盟店には、決済手数料を最大12カ月無料にするキャンペーンも用意した。
「後発のコード決済が加盟店網を一から作るのは、コストの面でも時間の面でも現実的ではありません。”使える場所”は共通の仕組みで早めに確保し、差別化は自社の顧客接点でつくる。限られた経営資源の配分としては筋が通っています」(決済インフラに詳しい金融アナリスト・川﨑一幸氏)
利用者にとって最初の関門は、新しいアプリを入れて登録することだ。teppayは単体のアプリを出さず、モバイルSuicaアプリの一機能として組み込まれた。既存の利用者はアプリを最新版に更新し、規約に同意すれば使い始められる。モバイルSuicaは4,500万枚以上が発行されており、2027年春にはモバイルPASMOでも使えるようになる予定だ。
ただ、見落とされがちな点もある。改札を通るとき、多くの人はSuicaアプリを開いていない。スマートフォンをかざすだけで済むからだ。「毎日使われているSuica」と「毎日開かれているアプリ」は、イコールではない。
teppay残高からSuicaやPASMOへチャージできるようにしたこと、アプリ上でクーポンやキャンペーンを案内する方針を示したことは、アプリを開く理由を増やす手立てと読める。同社は2031年度にモバイルSuicaを7,000万枚にする目標を掲げており、2028年度には「Suicaアプリ(仮称)」を出すことも予告している。



 出版をご希望の方へ






