


 Post

インドがエネルギー戦略を原子力にシフト、ウラン燃料の既存型原子炉増設の一方で、注目される「国産トリウム」活用の行方
2026.09.08
Wedge ONLINE
インドのモディ首相は2026年8月15日の独立記念日の演説で、独立100周年に当たる47年までに原子力発電容量を100ギガワット(GW)へ拡大する国家目標を改めて打ち出した。この目標は25年2月の「ヴィクシット・バーラト(Viksit Bharat) に向けた原子力エネルギー計画」で発表済みだが、インドのエネルギー安全保障における原子力の重要性がより一段と高まっている。
インドは当面、ウラン燃料を使用する既存型原子炉を増設する一方、長期的には豊富な国産トリウムを活用した原子力燃料サイクルの確立を目指している。インドが原子力を脱炭素に加え、エネルギー安全保障と産業振興を支える国家戦略に捉えている点が注目される。

(Orhan Turan/gettyimages)
電力供給の課題
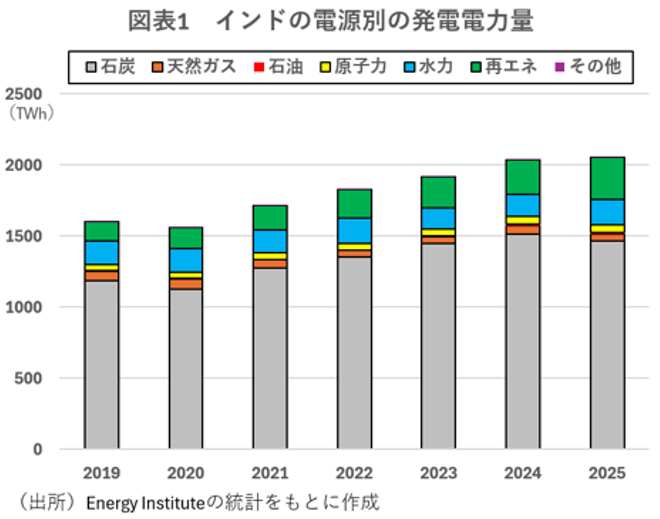
インドでは現在、急増する電力需要への対応が喫緊の課題となっている。発電電力量は15年の1310テラワット時(TWh)から25年には2055TWhへと大幅に増加し、この間の年平均成長率は4.6%に達した(出所:Energy Institute)。背景には、人口増加や経済成長に伴う産業活動の拡大に加え、近年の熱波による冷房需要の増加がある。
今後は、AIの普及やデータセンターの新設によって電力需要が一段と押し上げられる。インド政府は30年までに少なくとも10GWのデータセンター容量の確保を目指しており、デジタル産業の成長を支える安定した電力供給体制の構築が重要な政策課題となっている。
インドの電力需要を支えているのが石炭火力である。25年の総発電量のうち、石炭火力は1464TWhと約71%を占めた。石炭火力の発電電力量は、19年の1184.5TWhから24年には1513.5TWhへ増加しており、石炭火力は電力の安定供給を支える主力電源となっている。
一方、石炭依存を長期的に継続することには、エネルギー安全保障と環境の両面で課題がある。インドは石炭を国内でも生産しているものの、経済成長に伴うエネルギー需要の拡大によって輸入も続いている。国際的な資源価格の上昇は輸入コストを押し上げ、経済への負担となる。
例えば、インドの一般炭(非原料炭)輸入量は、15/16年度(15年4月~16年3月)の約1.6億トンから、24/25年度には約1.9億トンへ増加した。輸入額は同期間に、約5778億ルピー(約9500億円)から約1兆4632億ルピー(約2.4兆円)へ約2.5倍に拡大した(出所:インド石炭省)。
一般炭輸入量の増加率が約17%にとどまる一方、輸入額が大幅に増加していることから、輸入単価の上昇が輸入額を押し上げたと言える。このため、国内で調達可能なエネルギー源を拡大し、化石燃料への依存を抑えることは、エネルギー安全保障の観点から重要となる。
また、インドは70年までの温室効果ガス排出実質ゼロを表明しており、大気汚染への対応も含め、電力部門の脱炭素化も求められている。こうした課題への対応として、インド政府は太陽光や風力といった再エネの導入を進めている。再エネ発電電力量は19年の139TWhから25年には298TWhへ倍増し、発電シェアも約9%から約15%へ上昇した。
ただし、再エネだけで増大する電力需要を安定的に賄うことには課題がある。太陽光は夜間に発電できず、風力も気象条件によって出力が変動するため、需要に応じて発電量を安定的に調整することが難しい。太陽光は冷房需要が高まる日中の供給には有効であるものの、データセンターやAI関連施設のように24時間安定した電力を必要とする需要への対応には、より安定した電源の確保が必要となる。


 出版をご希望の方へ






