


 Post

インドがエネルギー戦略を原子力にシフト、ウラン燃料の既存型原子炉増設の一方で、注目される「国産トリウム」活用の行方
2026.09.08
Wedge ONLINE
そこで重要性を増しているのが原子力発電である。原子力は発電時に二酸化炭素をほとんど排出せず、天候に左右されずに大規模な電力を安定供給できる。
インドの原子力産業
インドの原子力開発は、48年の原子力委員会(AEC)設置と、54年の原子力庁(DAE)創設を経て、本格的に進展した。69年にはタラプール原子力発電所で米国製沸騰水型炉(BWR)2基が送電を開始し、その後はカナダの技術を基礎とする加圧重水炉(PHWR)の導入・国産化を進めた。
しかし、インドが74年に核実験を実施すると、カナダや米国をはじめとする欧米諸国は、核燃料や原子力関連資機材の供給、技術協力を停止または制限した。その後、08年9月に原子力供給国グループ(NSG)がインドに対する例外措置を承認するまで、インドは原子炉技術や核燃料をめぐる国際取引を長期間にわたり大幅に制限された。
こうした国際的な制約の下、インドは従来の自主開発路線を一段と強化し、ウランの探鉱・採掘・加工から燃料製造、重水生産、国産原子炉の設計・建設、使用済み燃料の再処理まで、核燃料サイクル全体を国内で担う技術・産業基盤を整備した。ただし、国内産ウランだけでは需要を満たせず、現在は海外からも調達している。
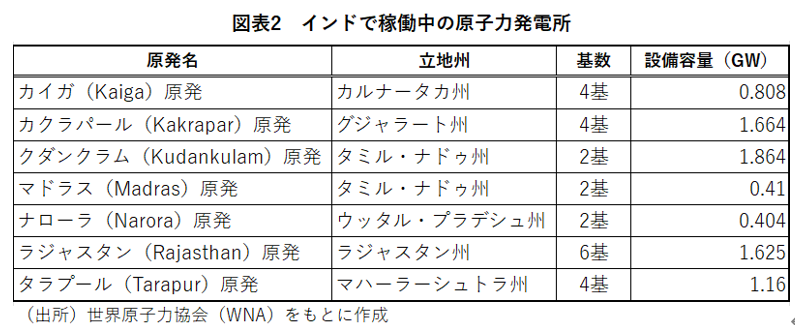
26年7月時点で、インドでは24基、計7.935GWの原子炉が運転可能となっている。主力は国産の加圧重水炉(PHWR)であるが、クダンクラム原発ではロシア製加圧水型炉「VVER」も稼働している。
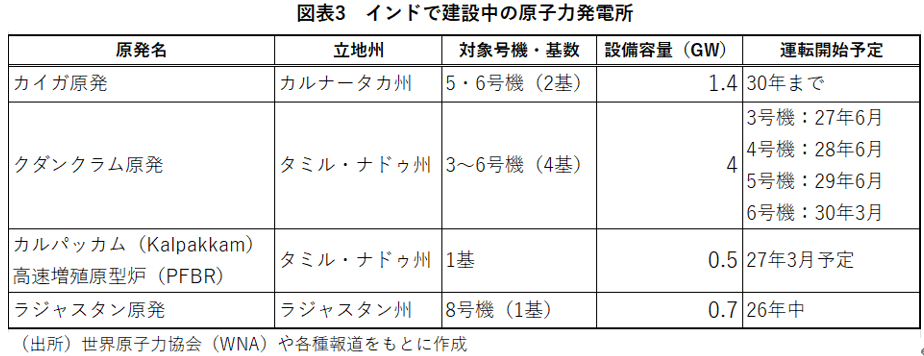
原子力発電量は25年に53.8TWhを記録したものの、総発電量に占める割合は2.6%と、依然として低い水準にとどまった。現在、インドでは原子力発電の拡大に向け、8基の原子炉(計6.6GW)が建設中であることから、原子力由来のエネルギー供給量は段階的に増加する見通しである。
「100GW」を実現するための産業構造改革
ただし、47年までに原子力発電を100GWへ引き上げるという野心的な目標の達成には、現状の10倍を超える設備増強が求められる。これまでインドの原子力産業は、原子力庁(DAE)と国営のインド原子力発電公社(NPCIL)が主導する国家独占型の体制で運営されてきた。しかし、公的資金と国営企業の建設能力には限界がある。このため、民間の資金力や事業遂行能力に加え、海外の原子炉技術も活用できる産業構造への転換が不可欠となっている。
その転換点となったのが、25年12月に成立した「インド変革のための原子力エネルギーの持続可能な活用・推進法(SHANTI法)」である。同法により、政府機関と民間企業の合弁事業体なども、原子炉の建設・所有・運営に必要なライセンスを取得できるようになった。これにより、従来は政府部門に限られていた原子力発電事業への民間参入が、制度上可能となった。
SHANTI法は、原子力事故の損害賠償制度も見直した。事業者の責任に施設の規模に応じた上限を設け、超過分は原則としてインド政府が負担する。また、設備の供給企業への賠償請求を契約で定めた場合などに限定し、外国企業が参入しやすい環境を整えた。
インドの民間企業では、タタ・グループ傘下の電力会社タタ・パワーと、港湾・エネルギーなどを手掛けるアダニ・グループ傘下の発電大手アダニ・パワーが、原子力事業への参入を検討している。
アダニ・パワーは国内外の原子炉技術を比較し、35年までに計10GWの原子力発電設備を開発する目標を掲げている。一方、タタ・パワーはNPCILと共同で、既存の国産220MW級PHWRを基礎とする小型炉2基の導入に向けた検討を進めている。


 出版をご希望の方へ






