Post
第2回 「ちゃんと働いているし、やりがいも感じる」のに、なんか満たされない40代のしんどさ
2026.08.04
ちゃんと働いているのに、なぜかずっとしんどい
競合企業の成功を研究することは必要である。ただし、競合を見る目的は、自社との違いをつくるためであって、同じ答えを出すためではない。
市場とは、本来、それぞれの企業が異なる仮説を試し、その結果を顧客が選ぶ場所である。A社は値上げする。B社は商品構成を変える。C社は付加価値を高める。D社は販売方法を変える。違う試みがあるから、成功と失敗から次の学びが生まれる。
2026年1月、公取委は競争政策の運営方針として「イノベーションの促進に向けた競争政策の積極的展開」を公表し、事業者の創意工夫が最大限発揮される環境を整えることで、イノベーションを促進するとした。競争とイノベーションは別々の話ではない。
各社が同じ方向ばかりを向き、違う仮説を試さなくなれば、新しい商品やサービス、ビジネスモデルが生まれる余地は狭くなる。横並びの本当の怖さは、価格競争が弱まることだけではない。企業の「違う答えを試す力」を弱めることにある。
その逆を行った企業の一つがヤマト運輸である。1970年代前半の大和運輸は、長距離輸送への進出で同業他社に後れを取り、73年のオイルショックで経営状態はさらに悪化した。そこで小倉昌男社長が選んだのは、他社に追いつくことではなく、新しい業態をつくることだった。
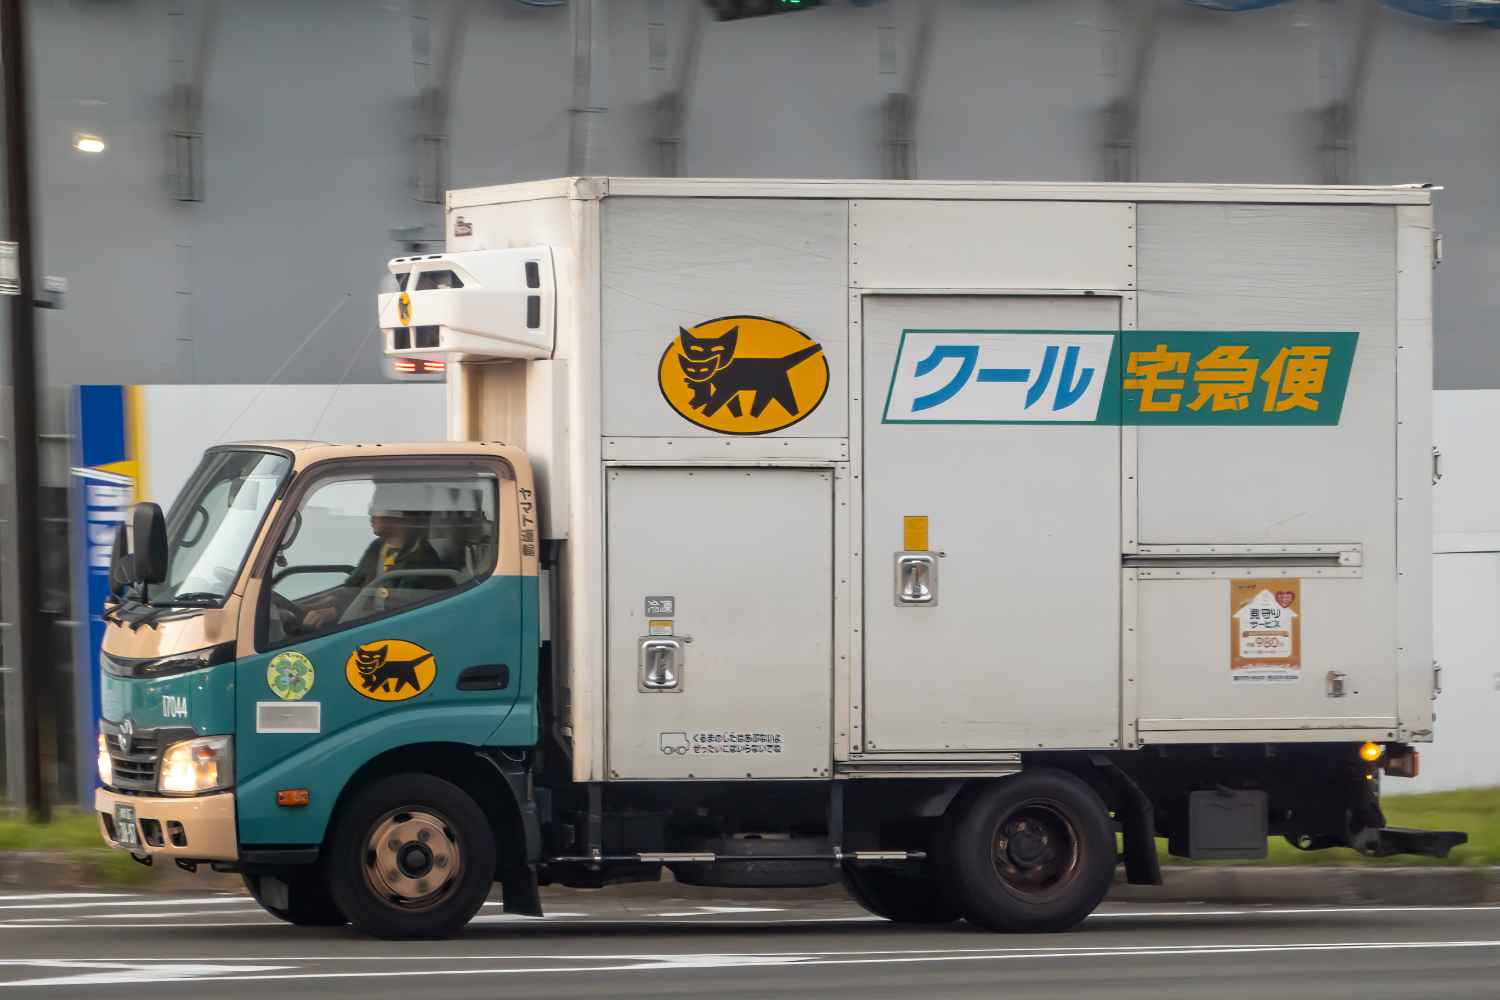
目を向けたのは、当時ほとんど注目されていなかった家庭の小口荷物である。小さな荷物一つでも、自宅から送りたい。面倒な梱包を簡単にしたい。そうした生活者の不便を出発点に、76年1月20日、関東一円で宅急便を始めた。電話一本で集荷し、1個500円、翌日配達を基本とするサービスだった。
最初に集計した1月23日の取扱個数は、わずか11個。それが78年度には1000万個、83年度には1億個を超え、直近1年間では約19億個を扱うまでになっている。
重要なのは、「業界と違うことをしよう」と考えたことではない。小倉社長が徹底して顧客の側から考えた結果、業界とは違う答えになったことである。小倉社長が掲げた「サービスが先、利益は後」も、顧客価値を先に置く思想だった。
しかも、これは思いつきではない。73年に米国で運輸大手ユナイテッド・パーセル・サービス(UPS)の集配を見て、荷物の密度を高めれば小口配送は成り立つと確信し、75年には「宅急便開発要綱」を役員会に提出している。常識を疑うことと、根拠なく逆張りすることは違う。顧客の不便を見つけ、採算が成り立つ仕組みにまで落とし込んだから、イノベーションになったのである。
アイリスオーヤマにも同じ構図がある。同社はもともとプラスチック製品メーカーで、当時はメーカーから問屋を経て金物店や種苗店へ商品を流すのが一般的だった。ところが、生活者に喜ばれる新しい園芸用品をつくっても、新商品は需要が読みにくく、季節や天候による変動も大きい。問屋にとって在庫リスクが高いため、従来の流通では店頭に広がりにくいという壁があった。
そこで80年、同社はあるホームセンターと直接取引を始めた。直接取引を広げる中で、製造だけでなく問屋機能も自社で担う「メーカーベンダー」へと発展していく。
単に中間流通を省いたのではない。店頭の販売情報を早く把握して生産や在庫に反映し、営業担当者が売場で生活者の反応をつかみ、それを商品開発へ戻す仕組みをつくった。販売情報、生産、物流、商品開発をつなぐことで、生活者との距離そのものを縮めたのである。
アイリスオーヤマ自身、メーカーベンダー化によって生活者に近づき、「ユーザーイン」の商品開発が前進したとしている。つまり、流通の常識を破ることが目的だったのではない。生活者に近づくために流通を組み替えた結果、独自のビジネスモデルが生まれたのである。

 出版をご希望の方へ