Post

第7回 「嫌いなあの人が夢に出てくる」それ、うつ病のサインかも?【メンタル疲労チェックリスト付】
2026.07.27
タフじゃなくても、ビジネスマン
●この記事のポイント
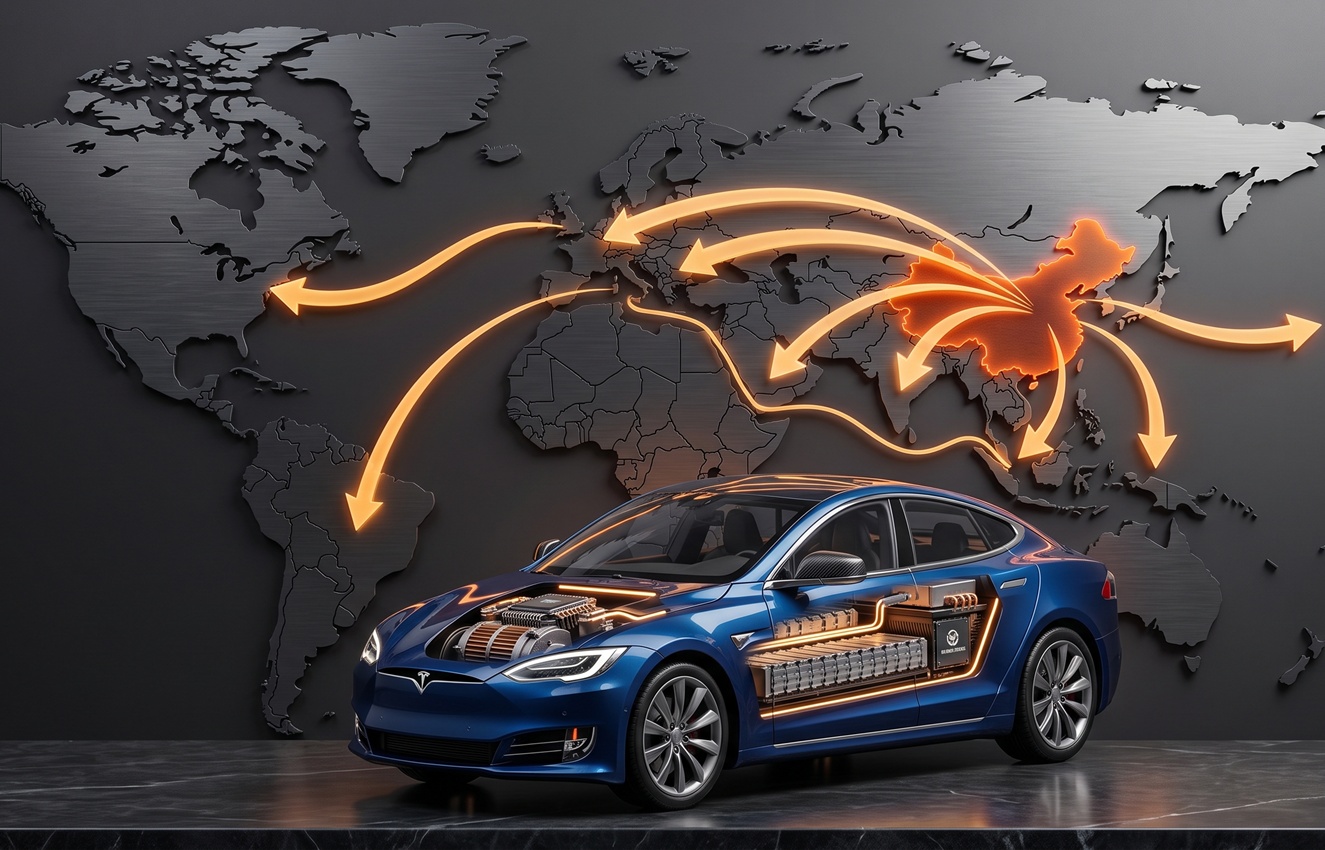
中国国内販売が前年比14.3%減となるなか、BYDは2026年8月に輸出を134%増の過去最高水準へ伸ばし、NEV販売全体で44万台超・前年比17.8%増を確保した。電池・半導体を自社内製する「逆垂直統合」と地域分散戦略が、中国販売が2桁減のトヨタ・日産・ホンダとの明暗を分けた構造を、最新データから読み解く。
中国国内では個人消費の伸び悩みと電気自動車(EV)各社による値下げ競争、いわゆる「内巻(ネイジュエン)」が続いている。そうした逆風の中でも、BYD(比亜迪)の勢いは衰えていない。2026年8月の新エネルギー車(NEV)販売台数は44万293台と前年同月比17.8%増を記録した。牽引したのは輸出で、18万9466台、前年同月比134%増という驚異的な伸びとなり、総販売に占める輸出比率は約43%に達した。国内販売が前年同月比14.3%減という厳しい数字だったことを踏まえれば、BYDが海外市場の急拡大によって国内の落ち込みを即座に相殺した構図が浮かび上がる。
一方、日本の自動車大手は中国事業の失速がグローバル業績にも直接響いている。2026年1〜6月の中国販売は、トヨタ自動車が前年同期比17.1%減、日産自動車が15.0%減、本田技研工業(ホンダ)は34.7%減と6月まで29カ月連続の前年割れを記録した。ホンダは2026年3月期から27年3月期にかけて最大2兆5000億円規模の損失計上を見込み、中国での生産能力をピーク時の173万台から72万台へと半減させる計画を打ち出している。日産も2026年3月期に約5331億円の赤字を計上した。
同じ「中国の消費不振」という逆風下で、なぜ両者の明暗はここまで分かれるのか。本稿では、その分岐点を「地政学リスクを分散するスピード」と、それを支える「バッテリーから半導体まで自前で抱え込む“逆垂直統合”モデル」という二つの軸から読み解く。
●目次
中国のEV市場は、政府や業界団体が「過当競争の是正」に本腰を入れざるを得ないほどの消耗戦にある。値下げ合戦による収益悪化が業界全体の課題となるなか、BYDの国内販売も前年同月比14.3%減と無縁ではない。
それでもBYDが増収基調を保てるのは、輸出という「もう一つのエンジン」を高速で回せるからだ。東南アジア、南米、欧州へと販売網を多極的に広げ、2026年5月時点では欧州31カ国におけるBYD・上海汽車・吉利・奇瑞・零跑の中国5社合計販売台数が13万8410台(前年同月比65%増)となり、トヨタ・ホンダ・日産など日系6社の13万424台(同3%減)を初めて上回った。特定の一国・一地域の需要変動を、別の地域の伸びで即座に打ち消す「地域リスクの平準化」が機能している。
対照的に、日本メーカーは長年培った特定市場への依存度の高さが裏目に出やすい。トヨタは世界全体では2026年3月期に売上収益50兆円を突破し日本企業として過去最高を更新したが、それでも中国事業の落ち込みは営業利益を押し下げる要因になっている。ホンダや日産のように中国依存度がより高い企業ほど、地域の需要変動が業績に直結しやすい構造は否めない。
「日本メーカーの多くは、中国という巨大市場での成功体験が長く続いたがゆえに、そこへの供給配分を大きく変えるという意思決定に時間がかかる傾向がある。BYDのように月次・週次で地域別の生産・出荷計画を機動的に組み替えられる体制があるかどうかが、今後の業績のブレ幅を左右するだろう」(自動車アナリスト・荻野博文氏)

 出版をご希望の方へ