Post
第11回 「このままじゃ将来ヤバいかも…」お金の不安を抱える人が今すぐ知るべき“何もしない”解決策
2026.10.13
ズボラお金術
●この記事のポイント
住友生命は2026年9月、アイリックコーポレーション・Finatextと共同で、乗合保険代理店向けのAI提案システムの開発を発表した。2027年度に本格展開する予定だ。背景には、2028年3月施行の比較推奨ルール改正(「ハ方式」廃止)がある。営業職員経由の加入は56.7%と今も最大で、問われているのは推奨理由の透明性だ。
「保険はAIに選んでもらったほうが、営業担当者に勧められるより安心できる」。そう感じる人は、おそらく少なくない。熱心に説明されるほど「この商品、手数料が高いのでは」と身構えてしまう。保険の販売現場には、そんな“説得の逆説”が昔からある。
住友生命保険が9月28日に発表したAIによる保険提案システムは、この不信に応えようとする試みに見える。ただ、見出しから受ける印象と中身には少し距離がある。何が始まろうとしているのか、制度と業界構造から整理してみたい。
●目次
住友生命は9月28日、出資先のアイリックコーポレーション、Finatextと共同で、乗合保険代理店向けのデジタル支援ソリューションの開発を始めたと発表した。2027年度の本格展開を目指す。日本経済新聞は、顧客の意向把握から提案、契約までをまとめて支援するAIの開発は保険業界で初めてだと報じている。
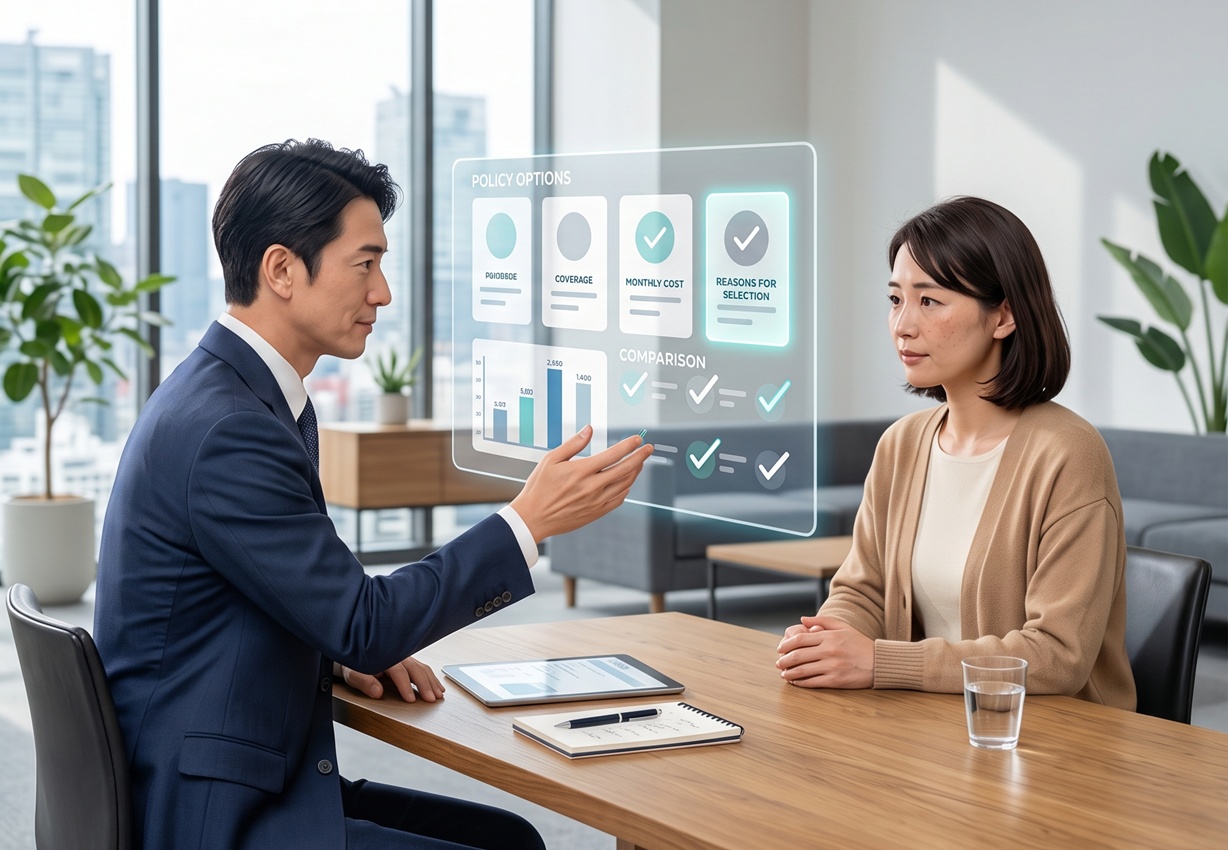
流れはこうだ。まず対話型の画面で、顧客のライフステージや家族構成、保障ニーズ、将来の資金計画を整理する。次にAIエージェントが対話の内容や加入中の契約を分析し、追加で聞くべき項目、必要保障額の目安、商品候補とその選定理由を示す。商品データにはアイリックの比較システム「ASシステム」のデータベースを使い、やり取りの履歴や検討の経緯は「証跡」として記録される。
押さえておきたい点が二つある。対象は住友生命自身の営業職員ではなく、複数社の商品を扱う乗合代理店であること。そして発表資料に「最終的な提案・説明は保険募集人が行う」と明記されていることだ。AIが人に取って代わる話ではない。
なぜ今なのか。最大の要因は規制の変化である。
2025年5月に成立した改正保険業法は、自動車修理業者による保険金不正請求問題などで露呈した代理店ガバナンスの問題を受けたものだ。これに関連して金融庁は2026年8月28日、乗合代理店の比較推奨販売に関する内閣府令と監督指針の改正を確定させた。施行・適用は2028年3月1日。パブリックコメントには133の個人・団体から759件もの意見が寄せられ、業界の関心の高さがうかがえる。
改正の柱は、いわゆる「ハ方式」の廃止だ。これまでは顧客の意向とは別に、代理店独自の方針で商品を絞り込んで推奨するやり方も認められていた。今後は、顧客の意向に沿って商品を選び、その理由を説明する方式に一本化される。推奨の基準も、手数料水準や販売目標といった代理店側の事情ではなく、保障内容や保険料など商品そのものに関わる事項であることが求められる。金融庁は、施行日を待たずに速やかに体制を整えることが望ましいとの考えも示した。
「これまでは推奨の“結論”が見られていましたが、今後は“過程”が問われます。意向をどう聞き取り、なぜその商品に絞ったのか。第三者が後から検証できる形で残っていなければ、説明したことにならない。手作業でそこまで記録するのは現場にとって相当な負担で、システム化の需要は確実に生まれます」(ファイナンシャルプランナー・荒井友美氏)

 出版をご希望の方へ