Post
第5回 見たくないのに目に入る「他人のまぶしい人生」に心がざわざわ――「娑婆」という言葉の本来の意味から学ぶ、がさつく心の整え方
2026.10.23
他人と比べない
「本業を不動産で支える」モデルの転換点。株主の圧力と資本効率改革が迫る、日本企業の資産組み替え
●この記事のポイント
サッポロ(現サッポロビール)は、恵比寿ガーデンプレイスなどを持つ不動産子会社を、米KKRとアジア系PAGに4770億円で段階的に譲渡し、2026年6月に連結から外した。売上の5%未満で事業利益の約35%を稼いでいた不動産を、なぜ手放したのか。東証の資本効率要請、3Dの株主提案、海外マネーの動きから読み解く。
ヱビスビール発祥の地・恵比寿の再開発を担ってきた不動産事業を、サッポロが投資ファンド連合へ段階的に譲渡している。取引価格は4770億円。グループの事業利益の3分の1超を稼いでいた事業を、なぜ切り離したのか。開示資料と数字から、その判断の中身と、ほかの日本企業にも突きつけられている問いを読み解く。
●目次
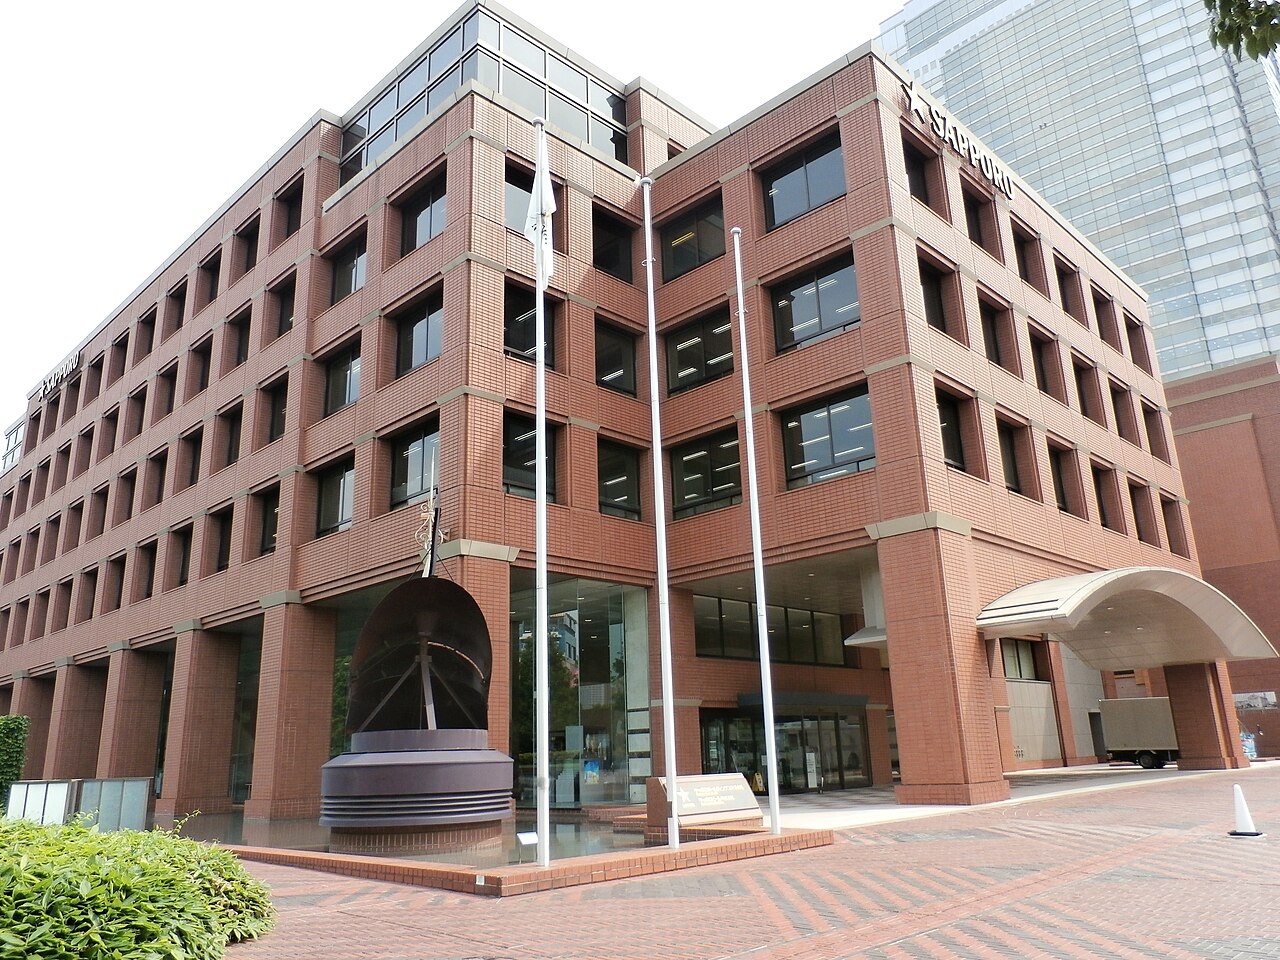
2025年12月24日、サッポロホールディングス(26年7月に商号を「サッポロビール」に変更)は、恵比寿ガーデンプレイスなどを保有する子会社サッポロ不動産開発(SRE)の全株式を譲渡すると発表した。譲渡先は米KKRとアジア系のPAGが共同出資するSPARK合同会社。取引価格は4770億円で、国内の不動産取引としては最大級だ。
譲渡は3段階で進む。第1回は26年6月1日に実行され、議決権の51%が移ってSREは連結子会社から外れた。残りは28年6月に29%、29年6月に20%を譲渡する予定である。つまり「手放した」というより、いままさに手放しつつある段階だ。
恵比寿という地名そのものがヱビスビールに由来する。工場は1988年に移転し、跡地に94年、恵比寿ガーデンプレイスが開業した。その後30年あまり、賃料収入はグループの最も安定した稼ぎ頭であり続けた。
近年、電通や日産自動車が本社ビルを売却している。ただしこれらは売却後も借りて使い続ける「セール・アンド・リースバック」だ。サッポロの場合は、開発から運営まで担う事業そのものを外に出した。ここに決定的な違いがある。「本業の弱さを不動産収入で補う」という、日本企業になじみ深い経営モデルが、大きな曲がり角を迎えている。
① 資本効率への圧力と「物言う株主」
東京証券取引所は2023年3月、上場企業に「資本コストや株価を意識した経営」を要請した。PBR(株価純資産倍率)1倍割れの企業は、改善策の説明を事実上求められるようになった。帳簿上の資産は大きいのに、利益は細い。そういう会社ほど説明は難しくなる。
サッポロには、この問題を正面から指摘し続けた株主がいた。投資ファンドの3Dインベストメント・パートナーズである。23年10月に保有比率が5%を超え、24年7月にはSREのスピンオフ(分離独立)を含む不動産の切り離し案を公表した。25年2月の3D側の発表では、保有比率は約19%と筆頭株主の席にあった。
会社側も手をこまねいていたわけではない。25年2月14日には不動産事業への外部資本導入を方針として打ち出し、その後の検討を経て今回の契約に至っている。外圧だけで決まったというより、株主との対話を経て経営が選んだ結論と読むのが妥当だろう。
② 「売上の5%で利益の3分の1」という構造
 出版をご希望の方へ