Post
第12回 「話が面白い人」の話の組み立て方・ベスト1
2026.09.24
話が面白い人の頭のなか
数字を見ると問題の形がはっきりする。24年12月期の連結売上収益は約5308億円。うち不動産事業は246億円と、5%に満たない。ところが事業利益では、連結220億円のうち78億円、約35%を不動産が稼いでいた。
安定した賃料収入は、経営にとって心強い支えだ。一方で3Dは、不動産の利益が酒類など中核事業の不振を覆い隠している、と主張してきた。なお、不動産を非継続事業として切り分けた後の継続事業ベースでは、25年12月期の事業利益は前期比で増益となっている。
「不動産は利回りの低い資産です。それ自体が悪いわけではない。ただ、酒類メーカーの株を買う投資家は、不動産のリスクとリターンを求めていません。二つを一緒に持つことが、株価の割引(コングロマリット・ディスカウント)として表れやすいのです」(不動産アナリスト・伊藤健吾氏)
③ 売却資金をどこに使うのか
会社は入ってくる資金の使い道も示している。M&Aを含む酒類事業の成長投資に3000億〜4000億円、30年度までの株主還元に1000億円程度を充てる。主力の「黒ラベル」「ヱビス」への投資も増やす方針だ。
時期も重なった。26年10月にビール系飲料の酒税が一本化され、ビールと発泡酒・新ジャンルの税差がなくなった。ブランド力がそのまま価格競争に響く局面で、投資余力を持てるかどうかの意味は小さくない。
ただし、安定収益を失う以上、展開がうまく運ばないときのクッションはもうない。機関投資家がこれから注視するのは、売却そのものではなく、資金を何に、どれだけの利回りで使うかだ。
理由の一つは、開発コストの上昇だ。日本建設業連合会によれば、建設資材物価は21年3月から26年3月までの5年間で37%上がった。人手不足で労務費も上がっている。新しく建てるコストが上がれば、すでに完成して稼働している優良物件の希少性は高まる。
もう一つは、海外投資家の存在感だ。JLLの集計では、25年の国内不動産投資額に占める海外投資家の割合は3割を超えた。23年、24年と比べて大きく伸びている。欧米に比べて低い金利で資金を調達でき、賃料収入も安定している。そこに大型の投資機会がそろえば、巨額の資金を動かすグローバルファンドは自然に買い手として前に出てくる。
ファンドの視点では、不動産はいずれ売却して利益を確定させる「投資対象」だ。西武ホールディングスは25年2月、東京ガーデンテラス紀尾井町を米ブラックストーンに約4000億円で売却した。そのオフィス部分が、今度は国内の大和証券グループ系に約3000億円で売却されると、26年10月末に報じられた。所有者が入れ替わる速度は、かつてより明らかに速い。
ただし「外資に買われたら街が壊れる」と決めつけるのは早計だ。商業施設やオフィスの価値は、テナントと来訪者が集まるかどうかで決まる。その点は、どの持ち主にも変わらない。KKRとPAGは発表時点で、個別物件の運営や開発について具体的な計画はまだないと説明している。サッポロ側も、恵比寿でのヱビスのブランド発信は続けるとしている。
「投資ファンドは出口を前提にしています。だからこそ、保有している間は物件の価値を上げることに勤勉です。地元にとって気にすべきなのは、誰が持つかより、持ち主が変わっても街づくりの約束ごとが引き継がれるかどうかです」(同)
自社不動産を見直す動きは、業種を問わず広がっている。主な事例を並べると、手法には大きく二つの型がある。
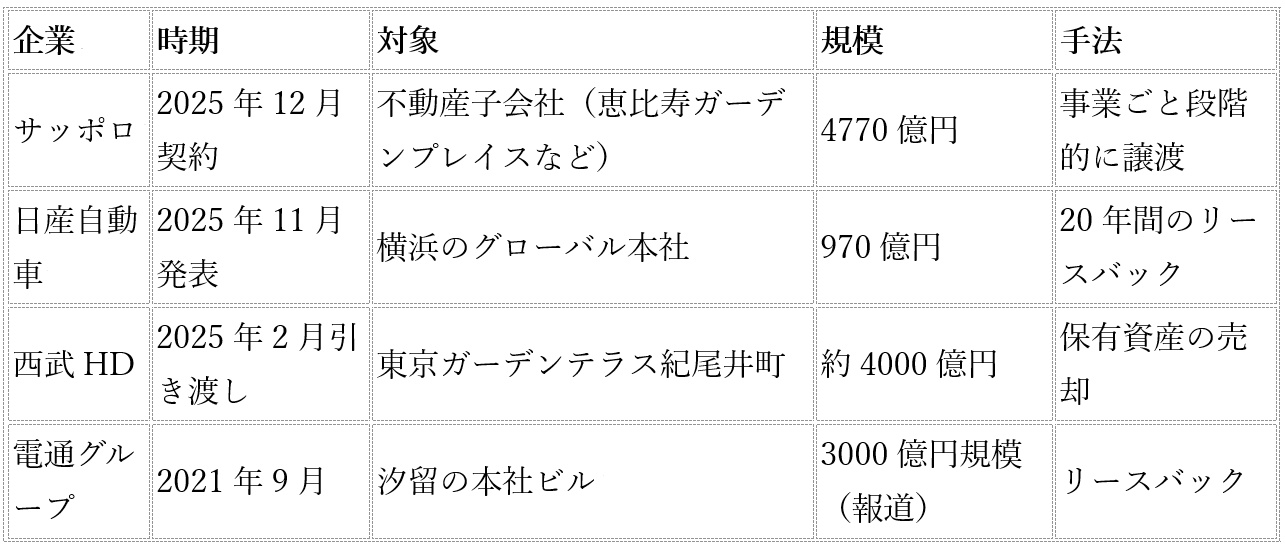
一つは、本社を売って借り直す「使いながら売る」型。日産や電通がこれにあたる。帳簿上の含み益を現金に変え、財務を立て直すのが主な目的だ。もう一つは、不動産を稼ぐための事業そのものを外に出す型だ。サッポロはこちらに入る。こちらは「自社は何で稼ぐ会社なのか」という定義の問題に踏み込んでいる。
 出版をご希望の方へ