Post
第2回 「ちゃんと働いているし、やりがいも感じる」のに、なんか満たされない40代のしんどさ
2026.08.04
ちゃんと働いているのに、なぜかずっとしんどい
●この記事のポイント
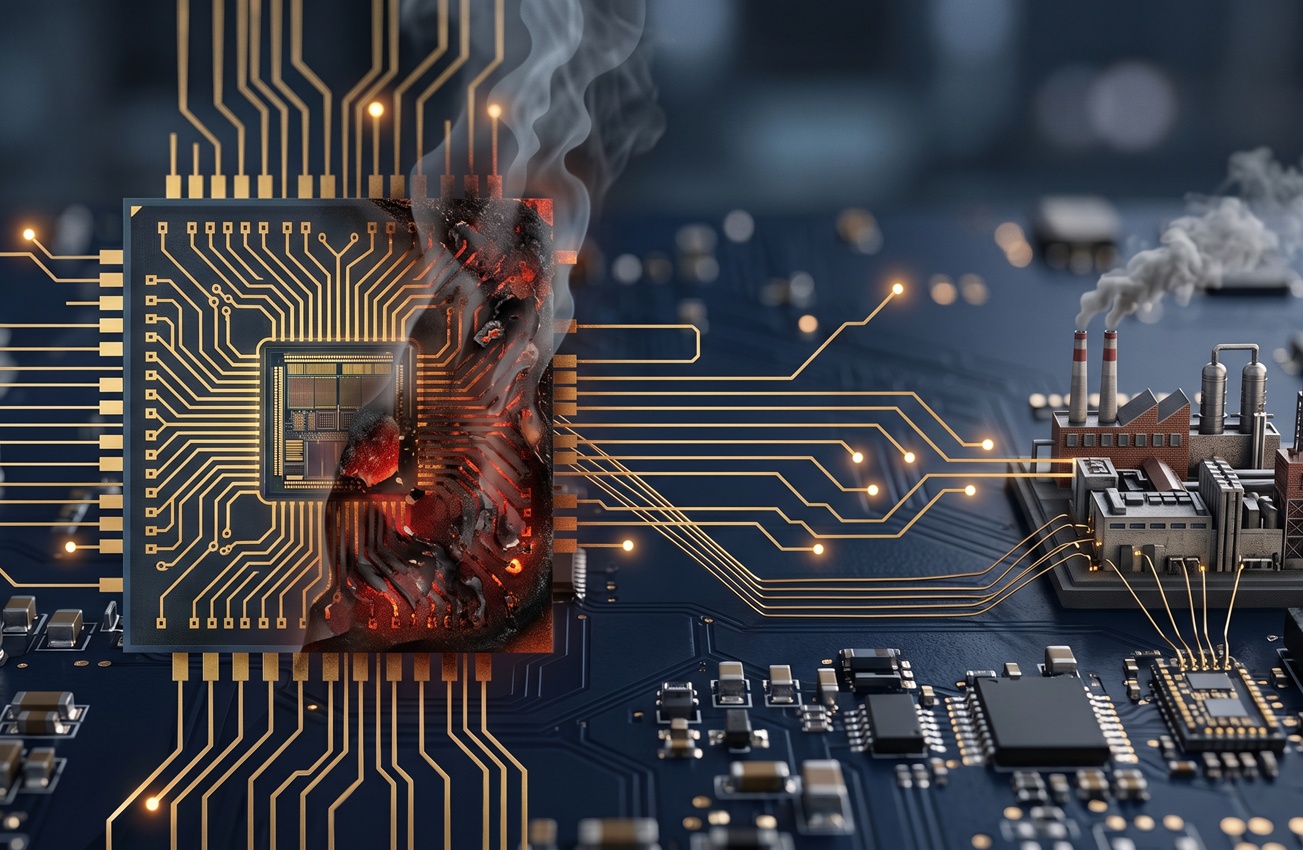
ファーウェイの2026年上半期決算は増収(4678億元)も純利益37%減。R&D費は売上高の26%(1214億元)に達し、AI半導体Ascendや自社OSなど半導体内製化に集中投資する。日本の半導体材料・装置メーカーには特需となる一方、中国の国産化率は21%まで上昇し、将来の締め出しリスクも指摘されている。
ファーウェイ・テクノロジーズが発表した2026年1〜6月期決算は、市場に静かな衝撃を与えた。売上高は前年同期比9.55%増の4678億元(直近の為替レートで換算すると約11兆2000億円)と底堅く伸びた一方、純利益は234億元にとどまり、前年同期から37%近く落ち込んだ。減収ではなく「増収減益」という組み合わせは、一見すると米国の対中制裁による経営の苦しさを示しているようにも映る。
だが実態は、やや異なる。同社の研究開発(R&D)費は前年同期比25%増の1214億元(円換算で約2兆9000億円)に達し、売上高に占める比率は約26%と過去最高水準に膨らんだ。売上高が過去最高圏で伸びているにもかかわらず利益が大きく削られているのは、稼いだ利益をほぼすべて次世代技術への投資に回した「意図的な選択」の結果という側面が強い。
ファーウェイはなぜ、あえて利益を犠牲にしてまで開発投資を積み増すのか。そして、この「利益なき拡大」戦略は、日本の製造業・半導体産業にどのような影響をもたらすのか。最新の公開情報と業界関係者の見立てをもとに整理する。
●目次
ファーウェイの売上を支えているのは、スマートフォン事業とスマートEV(電気自動車)関連事業の回復だ。2026年4〜6月期の中国スマートフォン出荷台数調査では、ファーウェイが首位を奪還したとの報道もある。独自OS「HarmonyOS」も中国国内シェアでiOSを上回ったとされ、米国依存からの脱却は着実に進んでいる。
これらの事業が生み出す利益を、同社は配当や内部留保に回さず、先端半導体設計・AIチップ・OS開発にほぼ全額を投じている。ここに、非上場かつ従業員持株制という同社特有のガバナンス構造が効いている。四半期ごとの業績や配当を株主から求められる欧米・日本の上場企業とは異なり、ファーウェイは「目先の利益をゼロに近づけてでも、数年後の技術基盤を固める」という意思決定を、外部株主の反対に晒されることなく実行できる。米国による半導体の対中輸出規制が続くなかで、他社からの調達に頼れない以上、設計から製造プロセス、OSに至るまでを自前で構築するための「必要経費」として、37%の減益を甘受している格好だ。
なお、香港紙サウス・チャイナ・モーニング・ポスト(SCMP)は、同期間の営業キャッシュフローがマイナス399億元と赤字に転じたと報じている。事実であれば、単なる会計上の利益圧縮にとどまらず、実際のキャッシュも研究開発や在庫積み増しに大きく振り向けられていることになる。上場企業であれば投資家説明に窮しかねない水準の変化だが、非上場企業であるがゆえに、こうした「短期的な財務体力の消耗」を伴う戦略を取りやすいという構造的な違いは、日本企業がファーウェイを分析する際に見落とされがちな視点だ。
投資の中心にあるのが、AI半導体「Ascend」シリーズと半導体の国産化だ。米国は2026年1月、エヌビディアの「H200」の対中輸出を条件付きで一部承認したが、実際の出荷は限定的にとどまっているとされる。この間隙を突く形で、中国国内のAI半導体市場におけるファーウェイのシェアは約5割に達し、2024年時点で9割超(約95%)を占めていたエヌビディアは約8%まで低下したとの分析もある。

 出版をご希望の方へ