Post
第3回 「他人からどう見られているか」がつい気になって心が疲れる――浄土真宗住職が教える、「執着」の矛先を変える方法
2026.09.25
他人と比べない
●この記事のポイント
壱番屋(CoCo壱番屋)の2027年2月期中間決算は、売上高が10.0%増えた一方で純利益は20.9%減った。客単価は2.5%上がったが、客数は横ばいだった。鳥貴族、日本マクドナルド、サイゼリヤの最新決算と比べ、価格の組み方とコスト構造の違いから、インフレ期に外食の利益が分かれる理由を読み解く。
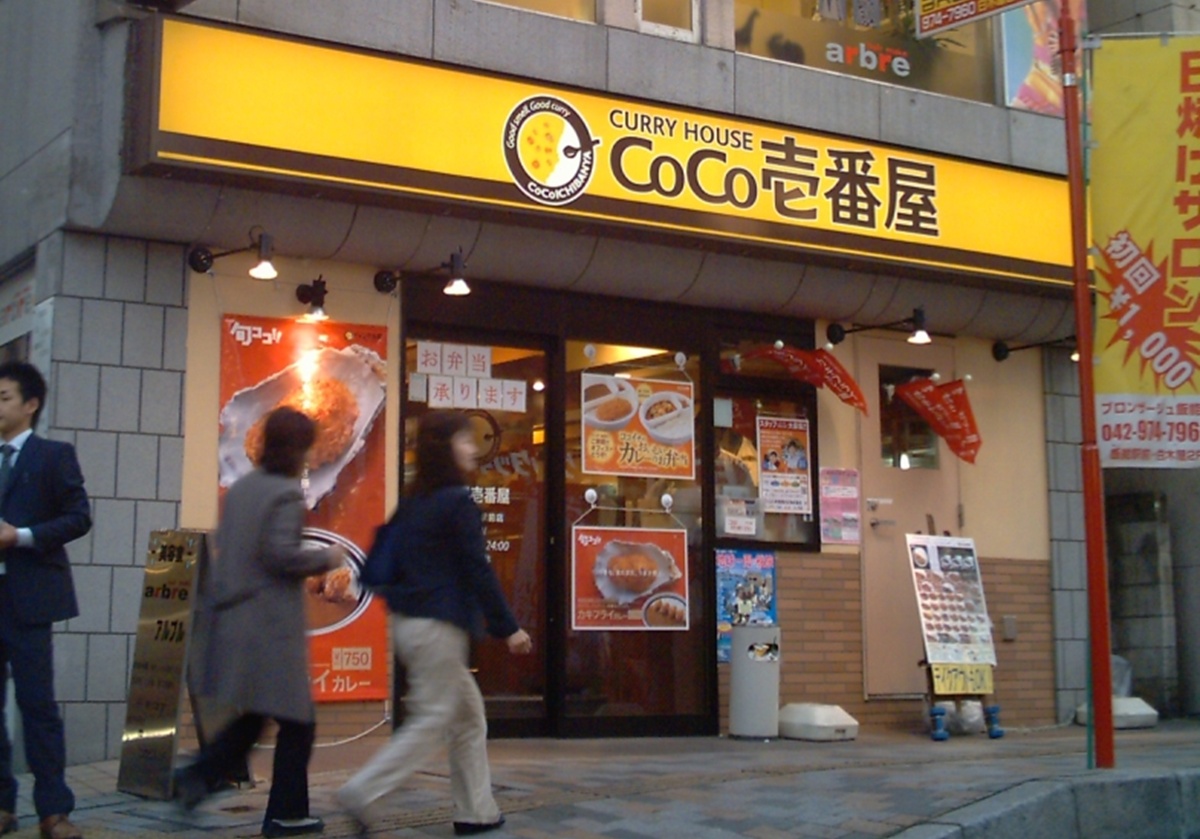
カレーハウスCoCo壱番屋を展開する壱番屋が10月5日に発表した2027年2月期中間期(2026年3〜8月)の決算は、売上高352億円と前年同期比10.0%増えた。ところが営業利益は20億9100万円で17.2%減、親会社株主に帰属する中間純利益は10億9500万円で20.9%減だった。
国内CoCo壱番屋の既存店売上高は2.4%増。分解すると、客数は前年並み(0.0%)で、客単価が2.5%増えている。伸びのほぼ全部が単価によるものだ。会社は減益の理由に、米をはじめとする食材仕入価格の上昇と物流費などの増加を挙げている。
単価は上がったのに、利益は削られた。これは壱番屋だけの話ではない。焼鳥チェーン「鳥貴族」を運営するエターナルホスピタリティグループの2026年7月期は、国内鳥貴族の直営既存店で客数3.8%増、客単価2.8%増と、数字だけ見れば申し分ない。それでも連結営業利益は10.4%減、純利益は23.4%減だった。
反対側には、2026年12月期中間期(1〜6月)の営業利益が15.2%増えた日本マクドナルドホールディングスと、「メニュー価格維持」の方針を続けながら2026年8月期に売上高が初めて3000億円を超えたサイゼリヤがいる。
差を生んだのは値上げの上手い下手だけなのか。本稿では各社が開示した決算資料の数字をもとに、業態、価格の組み方、コスト構造の違いから、利益の出方が分かれた理由を整理する。
●目次
業態の違う会社を勝ち負けで並べるのは乱暴だ。客がいつ、何のために来るのか。価格をどう組んでいるのか。コストがどこで膨らむのか。比べる前に、この3点を揃えておく。
●企業名
①主な利用場面
②価格の組み方
③コスト構造の特徴
●壱番屋(CoCo壱番屋)
①昼・夕の食事、一人客が多い
②ベース+トッピングの加算型
③国内1205店のうち直営は120店。約9割がFC
●鳥貴族
①夜の飲食・滞在型
②全品均一価格
③国内695店のうち直営424店、内装・建築費の上昇を会社自身が課題に挙げる
●日本マクドナルド
①朝から夜まで全時間帯
②手頃な商品と高単価商品の併存
③全店売上は半期で4643億円。規模の経済が効く
●サイゼリヤ
①昼・夕食、軽い飲酒
②低価格の据え置き
③国内5工場と豪州の生産拠点を持つ製造直販型
直近の業績を並べると、次のようになる(決算期が異なるため、対象期間も併記する)。
●企業(対象期間)
①売上高
②営業利益
③純利益
④営業利益率
⑤既存店の客数/客単価
●壱番屋(27年2月期中間、26年3〜8月)
①352億円(+10.0%)
②20.9億円(△17.2%)
③11.0億円(△20.9%)
④5.9%
⑤0.0%/+2.5%
●エターナルホスピタリティG(26年7月期)
①513億円(+10.6%)
②28.0億円(△10.4%)
③13.2億円(△23.4%)
④5.5%
⑤+3.8%/+2.8%(鳥貴族直営)

 出版をご希望の方へ