Post
第5回 「今月いくら使った?」に答えられない人が今すぐやるべき、たった1つのこと
2026.07.14
ズボラお金術
●この記事のポイント
米国の熱延鋼板価格が約4年半ぶりの高値となり、ヌーコアなど米鉄鋼大手は3年超ぶりの好決算を記録した。一方、GMとフォードは2026年の原材料コスト増が2社合計で最大45億ドル(約7000億円)に膨らむ。データセンター需要や関税、日本製鉄とトヨタの鋼板値上げを手がかりに、素材と自動車の力関係の変化を読み解く。
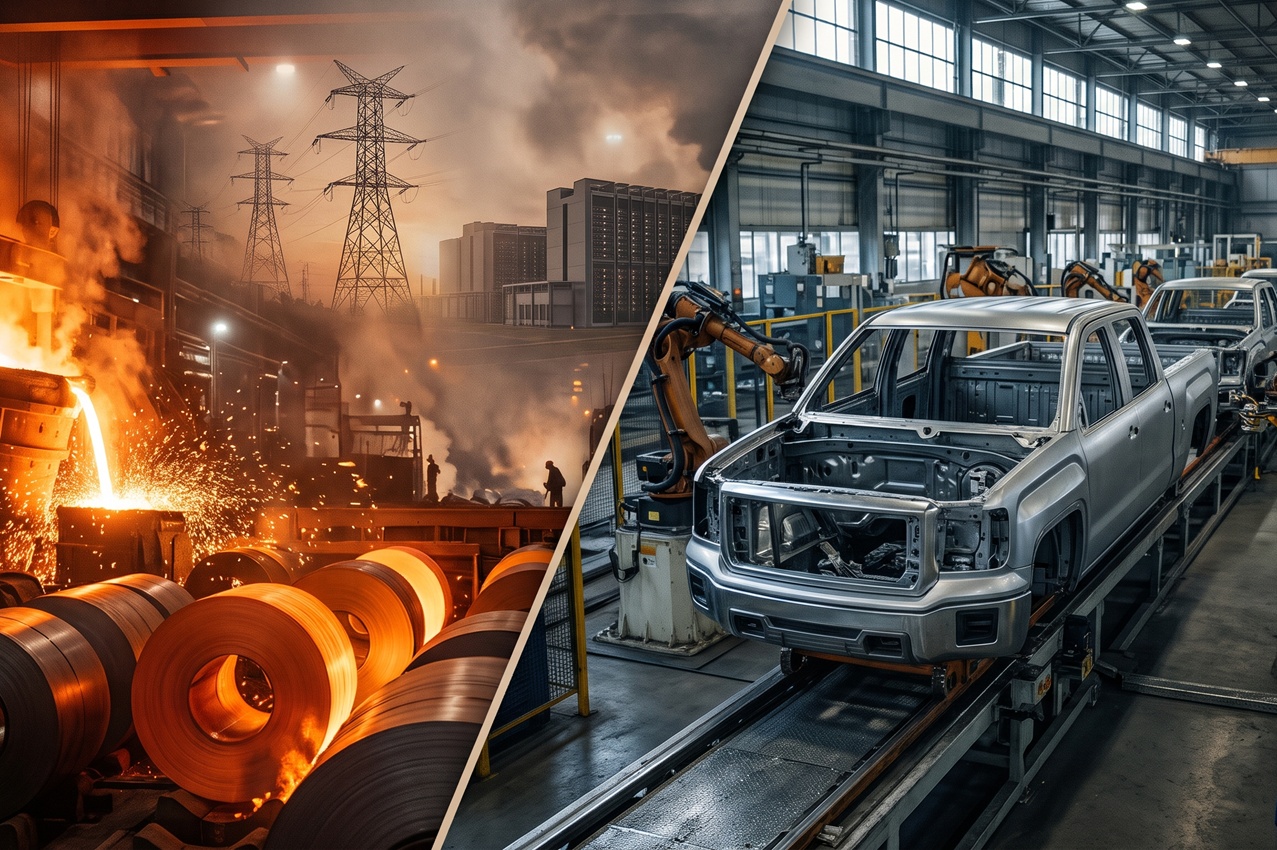
米国の鉄鋼大手が、この3年あまりで最も良い四半期決算を相次いで出した。関税で輸入品が減ったところに、AI向けデータセンターや電力インフラの建設が重なり、鋼材価格は過去1年で5割上がった。一方、その鋼材を大量に使う自動車大手は、原材料高で今期のコストが膨らむ。GMとフォードの2社合計で最大45億ドル(約7000億円)。同じ米国の製造業で、なぜこれほど風向きが違うのか。決算の数字を手がかりに、素材と完成品の間で起きている力関係の変化を整理する。
●目次
数字から見ていく。日本経済新聞によれば、GMとフォードは10月28日までに、鋼材など原材料の高騰による2026年12月期のコスト上昇が2社計で最大45億ドルになると明らかにした。7月末時点の想定から約13%の上振れだ。
フォードは10月28日の決算で、通期のコモディティ(原材料)コスト見通しを約20億ドルから約25億ドルへ引き上げた。理由として挙げたのは、中東の紛争、銅と鋼材の値上がり、燃料費、半導体価格だ。GMはその約1週間前の10月20日、中東情勢を受けた銅・鋼材・軽油の高騰で、通期コストが4億ドル上乗せされると説明した。ポール・ジェイコブソンCFOは「ここ約10週間でかなりのインフレが起きた」と語っている。
ここで注意しておきたいのは、最大45億ドルが「鋼材代」だけの数字ではない点だ。銅や半導体、物流費も含む。ただし日経は、影響が大きいのは鋼材だと報じている。
一方の鉄鋼側。米鉄鋼最大手ヌーコアの7〜9月期の純利益は13億ドルで、会社は「3年以上ぶりの最高の四半期」と位置づけた。レオン・トパリアンCEOは、入社31年で最も強い需要環境だと述べた。業績不振が続いていたクリーブランド・クリフスも、同期に約2年ぶりの最終黒字を確保している。
ただし、自動車大手が赤字に陥っているわけではない。GMの7〜9月期の純利益は33億ドルで、前年同期の2倍を超えた。フォードの中核利益も約27億ドルと微増だ。問題は「稼げていない」ことよりも、稼いだ利益のうち素材の売り手に回る分が増えていることにある。GM株は決算発表当日、200億ドルの自社株買いを発表したにもかかわらず、一時8%を超えて下落した。市場が見ていたのも、このコストの行方だ。
クリフスのセルソ・ゴンサルベスCFOは決算説明で、顧客はいま「価格より数量の確保に関心がある」と述べている。自動車向けに限った発言ではないが、買い手が値段より量を優先する局面では、価格交渉の主導権は売り手に寄りやすい。長く「大口の買い手」として交渉を有利に進めてきた自動車大手にとって、素材の調達環境は確実に変わりつつある。
米国の鋼材価格はどこまで上がったのか。米スチールベンチマーカーのデータでは、10月12日時点の米国の熱延鋼板価格は1トン当たり1310ドル。約4年半ぶりの高値だ。日経はその背景として、トランプ政権の高関税政策と、AIの普及に伴うインフラ需要の2つを挙げている。

 出版をご希望の方へ