


 Post
第15回 「これって僕が悪いんですか!?」Z世代社員を叱るとブチギレ、号泣、SNS晒し……職場で浮く部下への指導法
2026.07.17
Z世代を甘やかすな
●この記事のポイント
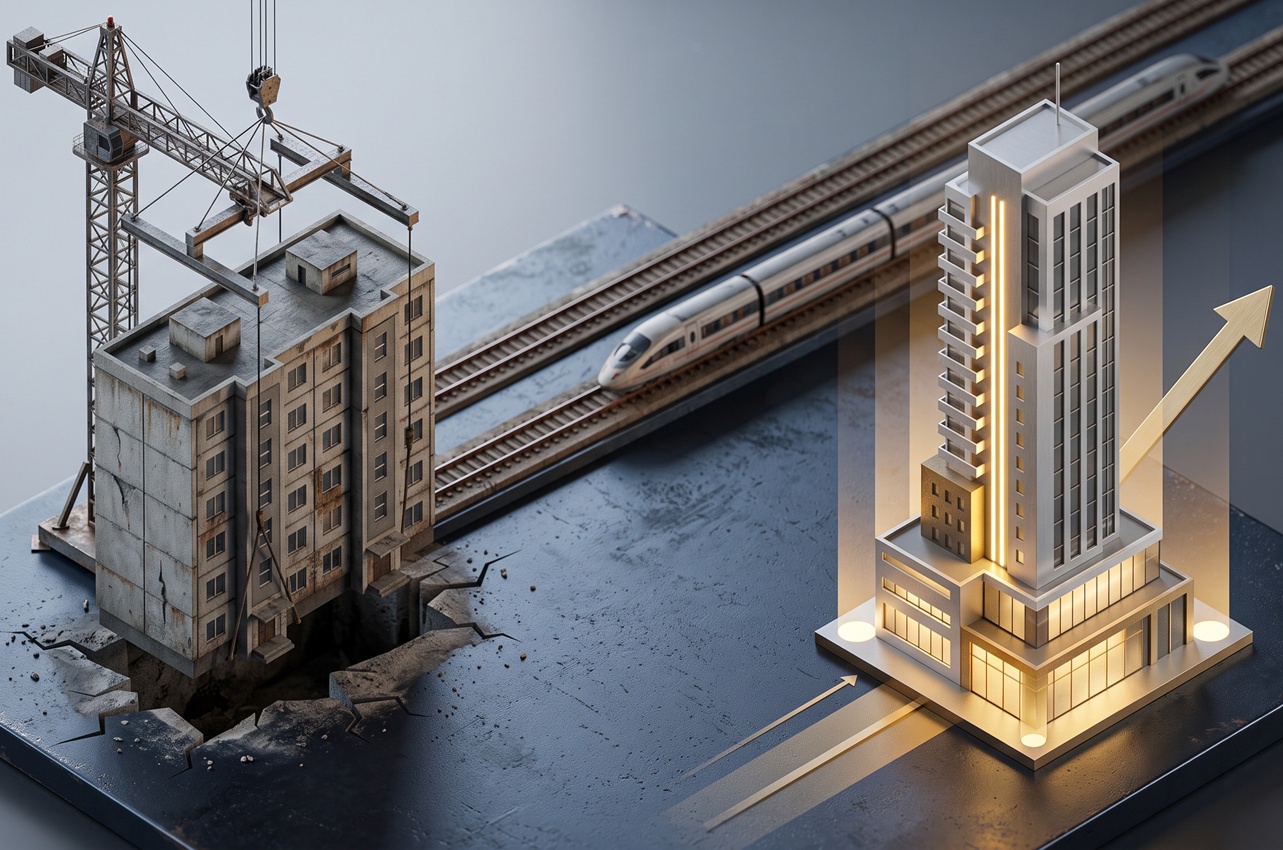
JR東日本が首都圏の家族向け社宅を原則廃止し、約8万5000平方メートルの跡地再開発で売却益1500億円を見込むと発表。伊藤忠商事との新会社設立、大井町トラックスの先行事例、みずほ銀行の社宅全廃なども交え、企業がCRE戦略でアセットライト経営へ転換する財務的な狙いと課題を解説する。
JR東日本が、首都圏に保有する家族向け社宅を原則廃止し、跡地を売却・再開発する方針を打ち出した。日本経済新聞などの報道によれば、対象となる社有地は約8万5000平方メートル(東京ドーム2個分に相当)にのぼり、2032年3月期までに売却益として約1500億円を見込むという。同社が保有する不動産にはこれまで表面化してこなかった含み益が約2兆円あるとされ、社宅はその中でも活用の遅れていた資産の一つだった。
背景にあるのは、共働き世帯の増加や住まいに対する価値観の変化だ。職場よりも保育園や実家への近さを優先する社員が増え、社宅によっては入居率が定員の半分にも満たない物件があったという。会社側は家族向け社宅を原則廃止する一方、転居する社員には新居の家賃の8割を住宅手当として一定期間支給するなど、急激な負担増を緩和する措置も講じている。単身者向けの寮は当面維持する方針で、全てを一律に切り捨てるわけではない点も特徴だ。
この決定を「社員の福利厚生を削るリストラ」という文脈だけで捉えるのは一面的だろう。むしろ本質は、企業の保有不動産をどう経営資源として活かすかという「CRE(コーポレート・リアルエステート)戦略」における、「自社で抱え込む(Own)」から「必要な形で利活用する(Use)」への転換の象徴的な事例と見るべきだ。本稿では、この動きが持つ財務的な意味と、他業界にも広がる不動産再編の潮流、そして日本企業が今後のCRE戦略で押さえるべき論点を整理する。
●目次
企業が抱える「重たい不動産」は、主に三つの経営リスクを内包する。
第一に、低利用効率による資産効率の低下である。社宅は含み益こそあっても、事業利益を直接生み出すわけではなく、総資産利益率(ROA)を押し下げる要因になりやすい。第二に、老朽化に伴う修繕費や耐震対応、固定資産税といった維持コストの増大である。JR東日本の社宅の多くも、高度経済成長期からバブル期にかけて整備されたストックが中心で、更新の時期を迎えている。第三に、昭和期に整備された「一律・大規模な社宅制度」という福利厚生モデル自体の形骸化だ。共働きの一般化や職住近接志向の多様化により、画一的な社宅への需要は構造的に縮小している。
こうした資産をバランスシートから切り離し、あるいは収益を生む形に組み替えることで、ROAやROE(自己資本利益率)といった資本効率の指標は改善しやすくなる。売却によって得た資金や、再開発後の賃料収入といった新たな収益を、鉄道の安全投資やDX、非鉄道の成長分野に再配分できれば、単なる縮小均衡ではなく、経営の好循環につながる。
「日本企業には、高度成長期に取得した不動産を『いつか使うかもしれない資産』として抱え続けてきた歴史があります。含み益があるうちは問題が表面化しませんが、人口動態やライフスタイルの変化で稼働率が落ちれば、それは静かに資本効率を蝕む負債的な存在に変わる。JR東日本の判断は、その構造に早めに区切りをつけたという点で合理的です」(経営コンサルタント・田辺晃成氏)



 出版をご希望の方へ






