Post

第3回 「役割」に振り回され疲弊したミドルエイジが、「人生の主導権」を取り戻す方法
2026.08.18
ちゃんと働いているのに、なぜかずっとしんどい
●この記事のポイント
みずほ銀行が2026年9月、メガバンクで初めて「貯蓄預金」の残高連動金利を16年半ぶりに復活。日銀の利上げで政策金利1.00%となる中、普通預金金利0.4%に対し貯蓄預金はキャンペーンで最大年0.90%に。ネット銀行や地銀への波及、個人金融資産2,386兆円のうち現金・預金1,100兆円規模の行方を読み解く。
みずほ銀行は2026年9月7日、個人向け「貯蓄預金」について、残高に応じて金利を上乗せする仕組みを復活させると発表した。同行が2009年12月にこの制度を廃止して以来、実に16年半ぶりの再導入であり、3メガバンクの中では初めての動きとなる。
インパクトの大きさだけを見れば、決して派手な話ではない。仮に100万円を金利倍増キャンペーン期間(2026年9月14日~12月13日、91日間)中ずっと預けたとしても、普通預金との差額は税引き後でおよそ1,748円にとどまる(みずほ銀行の公表金利をもとにした試算)。それでもこの復活が注目されるのは、単なる顧客還元キャンペーンではなく、日銀の利上げによって「金利のある世界」が本格化するなかで、メガバンクが個人預金者との関係をどう再設計しようとしているかを映す、象徴的な一手だからだ。
貯蓄預金は、普通預金の自由さと定期預金の金利メリットの「中間」に位置する商品で、いつでも引き出せる一方、給与受け取りや口座振替には使えない。この一見地味な商品の復活は、メガバンクの顧客戦略、競合金融機関の対応、そして個人の資産運用のあり方に、どのような変化をもたらすのか。公開情報をもとに読み解く。
●目次
なぜ、いま「貯蓄預金」なのか
みずほ銀行の貯蓄預金は、残高に応じて複数段階の金利区分が適用される仕組みだ。公表されているキャンペーン向けの金利区分によれば、通常金利は10万円未満で年0.400%(普通預金と同水準)、300万円以上では年0.450%。さらに2026年9月14日から12月13日までのキャンペーン期間中は、これがほぼ倍の年0.800%〜0.900%に引き上げられる。
背景にあるのは、日本銀行が2024年以降、段階的に進めてきた利上げだ。日銀は2026年6月の金融政策決定会合で政策金利を1.00%まで引き上げており、民間エコノミストの間では2026年中にさらなる追加利上げがあるとの見方も出ている(大和総研や野村證券のリポート等)。これに連動する形で3メガバンクの普通預金金利はすでに年0.4%まで上昇しており、三菱UFJ銀行にとっては34年ぶりの高水準だという(日本経済新聞報道)。
金利が「ゼロに近い」時代には、銀行にとって預金は右から左へ流すだけの存在に近く、全口座を一律に扱う「薄利多売」型の運営が合理的だった。しかし金利が実際につく世界になると、預金は銀行にとって利ざやを生む原資へと意味合いを変える。まとまった手元資金を長く置いてくれる顧客と、口座を分散させてこまめに資金を動かす顧客とでは、銀行にとっての収益貢献度が変わってくる。貯蓄預金の復活は、こうした顧客ごとの「資金の質」に応じてサービスを再設計する動きの一環と位置づけられる。
「金利」をフックにしたクロスセルの入口
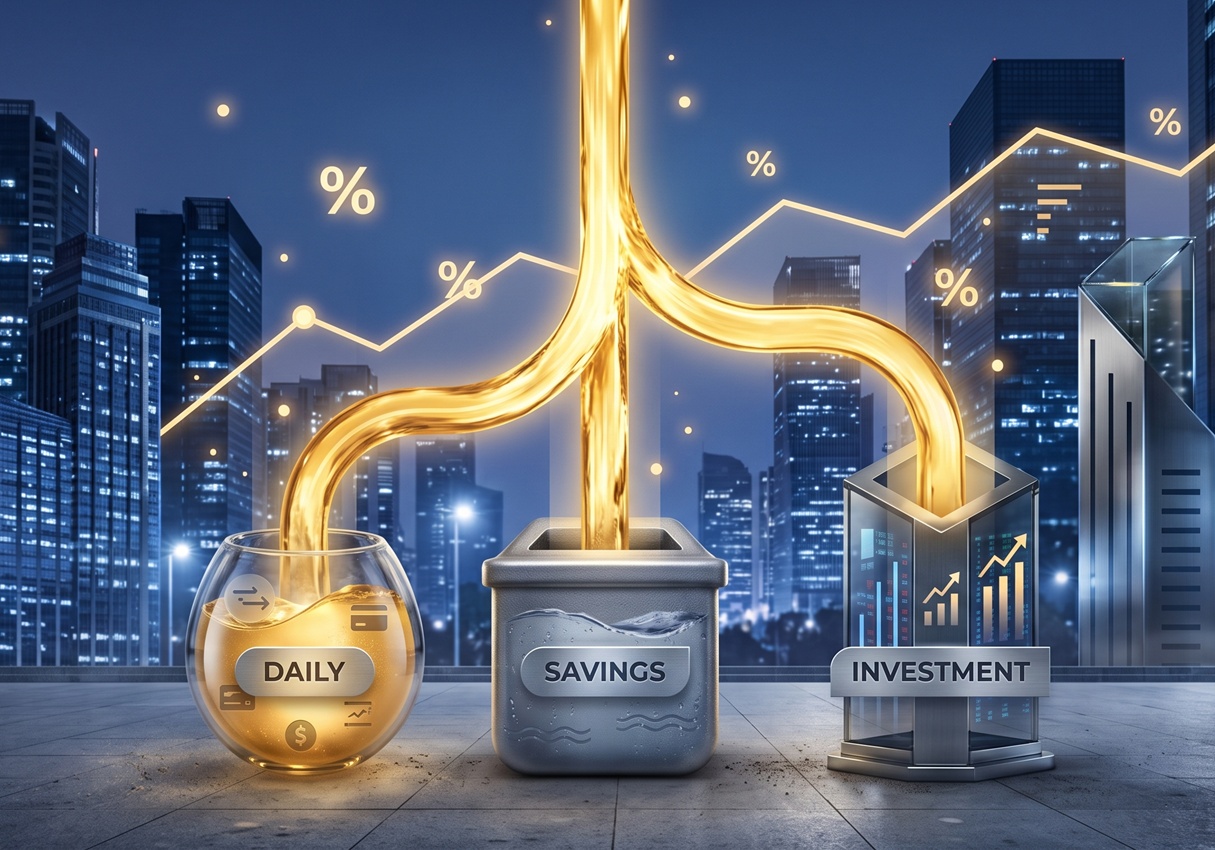
貯蓄預金には、給与受け取りや公共料金の口座振替に使えないという制約がある。つまり日常決済用の普通預金とは意図的に分離した、「置いておく資金」専用の器として設計されている。ここに溜まった資金は、住宅ローンや投資信託、NISA口座、外貨預金といった他の金融サービスへの入り口として機能しうる。
 出版をご希望の方へ