


 Post
第10回 「うちの会社って遅れてますよね」高学歴の新卒Z世代の高プライド&無能化が進む理由
2026.05.01
Z世代を甘やかすな
●この記事のポイント
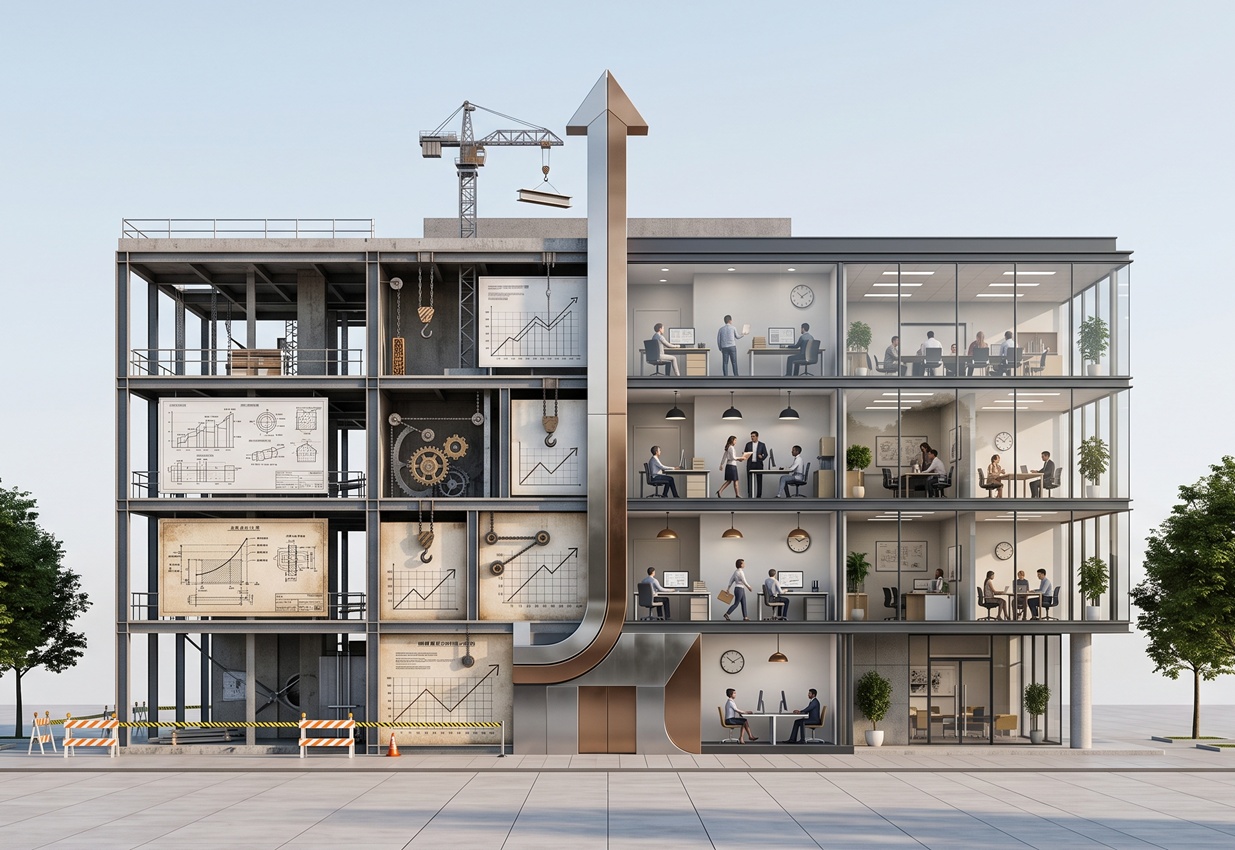
大成建設は改修工事を軸に建築利益率17%を視野に収益改革を進める。新築特有の工期リスクを避け、元施工データの活用と「居ながら施工」による高粗利受注を実現している。非住宅リニューアル市場は2025年度に11.8兆円規模へ拡大する見通しで、他産業にも通じるストックLTV最大化モデルとして構造を分析する。
ゼネコン業界に「タイムラグによる採算悪化」という構造的な逆風が吹き続けている。新築の大型プロジェクトは受注から竣工まで数年を要するため、契約時に見積もった価格のまま着工後の資材高騰や人件費上昇を吸収せざるを得ない。建設物価調査会の統計では、建設総合の資材物価指数は2026年6月時点で149.6(2015年=100)となり、前年同月比で5.2%上昇した。さらに2024年4月に建設業へも適用された時間外労働の上限規制、いわゆる「2024年問題」が追い打ちをかける。東京商工リサーチの調査では、建設業の69.3%が同規制を「マイナス」と回答し、うち57.5%が「稼働率低下による利益率の悪化」を最大の懸念として挙げた。
この構造不況のさなか、大成建設が異彩を放っている。8月30日付日本経済新聞記事によれば、同社は改修(リニューアル)工事に特化した専門部署を増員し、「短い工期、物価高に耐性」という特性を武器に「利益率17%」を視野に入れた収益改善策を打ち出したと報じられている。実際、2026年3月期の連結決算は売上高こそ前期比3.0%減の2兆890億円にとどまったものの、営業利益は56.4%増の1879億円と過去最高を更新した。建築事業単体の営業利益率は6.1%(前期の低水準からの大幅回復)であり、17%という数字はあくまで改修事業を軸とした将来目標であることには留意が必要だが、同社が「量」から「質」への転換を鮮明に打ち出している事実は間違いない。相川善郎社長も2025年1月の日本経済新聞のインタビューで「国内建築で利益率15%は可能」と述べ、改装工事の拡大に意欲を示していた。本稿では、この「改修シフト」がなぜ高収益につながるのか、その構造的な理由を事実に基づいて解き明かす。
●目次
改修工事は従来、新築に比べて単価も利益率も低い「薄利多売」の領域とみなされてきた。しかし、インフレと人手不足が常態化した現在の環境下では、この常識は必ずしも当てはまらない。
第一の理由は、時間リスクの極小化である。新築工事の工期が数年単位であるのに対し、改修工事は数カ月から1年程度で完了するケースが多い。工期が短ければ、見積もり時点と施工時点のコスト乖離リスクは構造的に小さくなる。この点は、ゼネコン各社が直面してきた「物価スライド条項」を巡る交渉の実態からも裏付けられる。建設業界団体の調査によれば、実際に発注者側と契約変更(価格転嫁)が行われた比率は2023年度に上昇したものの、現場で語られる実感としては、物価スライドで実際に獲得できた金額は本来のコスト増加分の2〜3割程度にとどまるとの指摘もある。つまり、工期が長くなるほど「価格転嫁の遅れ」による損失が積み上がりやすい構造にあり、逆に工期の短い改修工事はこのリスクから相対的に自由になれる。
第二の理由は、「元施工データ」という情報資産のマネタイズである。自社が過去に手がけたビルであれば、竣工図面や構造データ、設備の劣化履歴を保有している。大成建設自身も、リニューアル事業について「建物を使用しながら行うことが多いため、設計と施工が一体となって合理的な計画を進めることが成功の要件」と説明しており、既存建物の情報をどれだけ正確に把握しているかが計画の精度を左右する業態であることがうかがえる。他社が新規参入する場合に必要となる詳細な事前調査や、施工中に判明する予期せぬ不具合への対応コストは、元施工者であれば大幅に圧縮できる。見積もり精度が上がれば、追加費用の発生リスクも下がり、結果として粗利益率が構造的に高くなりやすい。




 出版をご希望の方へ






