


 Post
第11回 「これで会社は困るだろうなあ」Z世代社員が「退職代行」と「静かな退職」で失ったもの
2026.05.15
Z世代を甘やかすな
その後、同社はFITに頼らない領域へ軸足を移した。自家消費型の産業用太陽光では、工場や倉庫に加えて大手家電量販店や大手小売、コールセンターからの受注が伸びている。今期はウエストエネルギーソリューションとウエストO&Mを合併し、着工から保守までの一気通貫体制を整えた。発電所を20年単位で持つファンド側にとって、施工と保守の窓口が一つであることの意味は小さくない。
三井物産グループとの接点も、今回が初めてではない。e-dashは三井物産が2022年2月に設立した脱炭素支援会社だ。ウエストHDは8月31日に同社への出資を発表し、9月9日にはe-dash、みずほ銀行、JA三井リース、三井物産との連携協定も公表している。PPAの相手方であるJERA Crossとも、2025年3月に国内太陽光PPA事業で提携している。今回のスキームは、こうした既存の関係の延長線上にあるとみるのが自然だろう。
もっとも、同社の成長戦略の軸は屋根上太陽光だけではない。背景にあるのは、再エネの出力制御の広がりだ。2024年度には九州エリアの年間出力制御率が4.8%(7.5億kWh)に達した。長期見通しでは、東北を除く全エリアで制御の拡大が見込まれている。発電した電気を捨てずに時間をずらして売る蓄電池の需要は、構造的に高まっている。
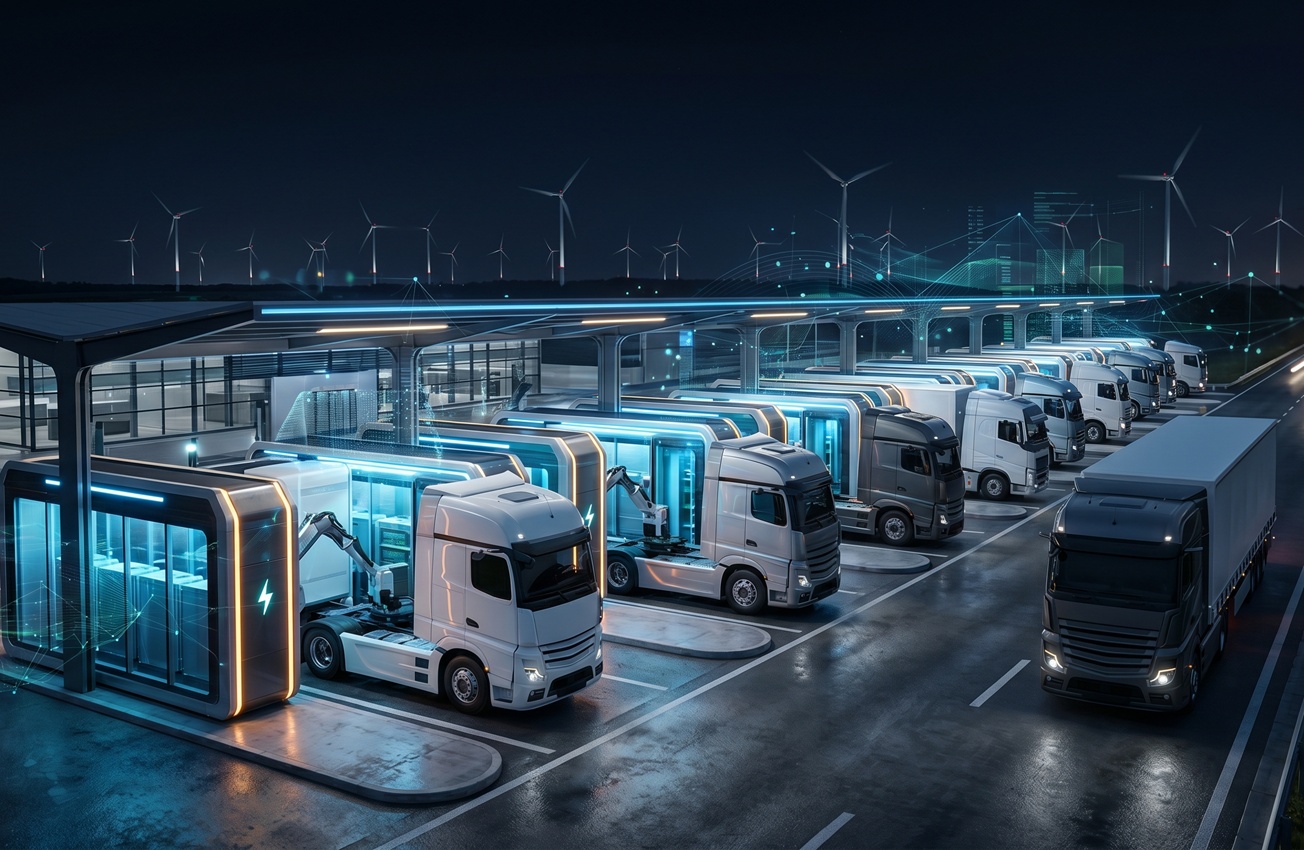
ウエストHDの動きは速い。2025年8月期には、非FIT太陽光の人員を中心に経営資源の半分近くを蓄電所事業へ振り向けた。その結果、当初予定より2年早く10カ所の系統用蓄電所の開発・販売を終えた。2027年度までに蓄電所開発へ1100億円を投じる計画も打ち出している。
提携の組み方にも特徴がある。機器の面では、TMEIC(東芝と三菱電機の合弁)のシステムを標準採用し、中規模案件(2MW/8MWh)を全国20カ所で展開する。運用の面では、東芝エネルギーシステムズと提携した。同社が市場価格の予測、充放電計画の作成、蓄電所の制御、市場取引による収益化などのアグリゲーション業務を担う。自社の役割を「開発・建設・保有」に絞り、運用ノウハウは外部と組んで補う構図だ。
自社保有の案件も動き出している。広島県安芸高田市のメガソーラーに隣接する同社初の特別高圧蓄電所が2026年4月1日に受電を始めた。出力は1万kW規模で、まず卸電力市場で取引し、その後は需給調整市場などへ運用を広げる。2030年度までに特別高圧蓄電所を6カ所・770MWh開発する予定だ。数字の上でも寄与は表れており、2026年8月期中間期の蓄電所事業は売上高30.46億円、営業利益9.11億円を計上した。
「系統用蓄電池の収益は、卸市場の値差、需給調整市場、容量市場の組み合わせで決まります。参入が増えれば値差は縮みますし、市場制度の見直しにも左右されます。開発して売却する事業と、自ら保有して運用する事業では、抱えるリスクの性質がまったく違う。ウエストHDはその両方に足をかけ始めた段階です」(エネルギー政策研究家・佐伯俊也氏)
もちろん、課題もある。2026年8月期の会社計画は売上高544.6億円、営業利益113.76億円で、第3四半期までの進捗率は売上高53.9%、営業利益40.6%にとどまる。計画達成には第4四半期の大幅な利益計上が必要で、非FIT案件と蓄電所案件の引き渡しがカギを握る。財務面では、第3四半期末の有利子負債が933億円超、自己資本比率は23.5%だ。投資先行の色は濃い。2024年11月には財務報告に係る内部統制の重要な不備を開示しており、管理体制の実効性も引き続き問われる。



 出版をご希望の方へ






